BVB CAPITAL PRIVATE LIMITED

AMFI-registered Mutual Fund Distributor

ARN: 348338

Tag: Malayalam

  • റിട്ടയർമെന്റിലേക്ക് ഇനി 18 മാസം മാത്രം? ഈ 4 കാര്യങ്ങൾ ആദ്യം നോക്കൂ

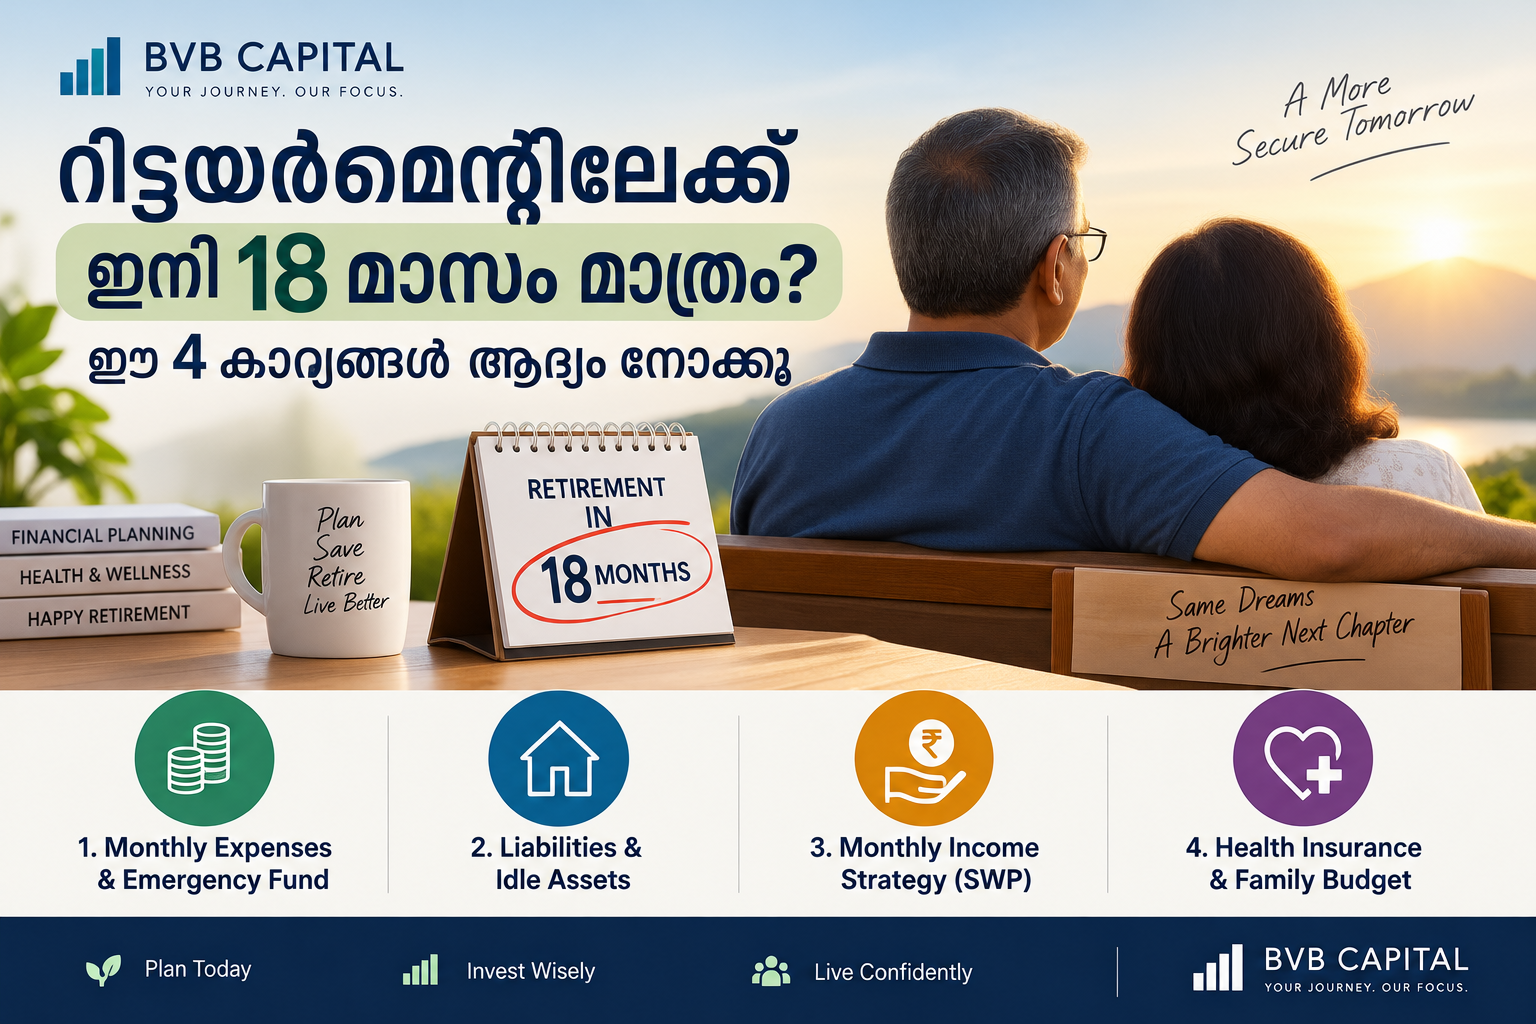
    റിട്ടയർമെന്റിലേക്ക് ഇനി 18 മാസം മാത്രം? ഈ 4 കാര്യങ്ങൾ ആദ്യം നോക്കൂ

    റിട്ടയർമെന്റിലേക്ക് ഇനി 18 മാസം മാത്രം ബാക്കിയുണ്ടെന്ന് കരുതുക.

    അപ്പോൾ പലരുടെയും മനസ്സിൽ ഒരേ ചോദ്യം വരും:

    “ഇത്ര കുറച്ച് സമയം മാത്രമുള്ളപ്പോൾ ഇനി എന്താണ് ചെയ്യാൻ കഴിയുക?”

    ഉത്തരം: ഇപ്പോൾ ചെയ്യേണ്ടത് വലിയ return തേടുന്നതല്ല. നിങ്ങളുടെ cash flow, ബാധ്യതകൾ, കൈവശമുള്ള ആസ്തികൾ, retirement-ന് ശേഷം വേണ്ട monthly income എന്നിവ ഒരുമിച്ച് നോക്കി ഒരു വ്യക്തമായ പ്ലാൻ ഉണ്ടാക്കുകയാണ്.

    റിട്ടയർമെന്റിന് മുമ്പുള്ള ഈ അവസാന ഘട്ടത്തിൽ ശ്രദ്ധിക്കേണ്ട നാല് കാര്യങ്ങൾ നമുക്ക് ലളിതമായി നോക്കാം.

    🎥 ഈ വിഷയം വീഡിയോയായി കാണാം

    റിട്ടയർമെന്റിനോട് അടുത്തിരിക്കുമ്പോൾ financial planning എങ്ങനെ ക്രമീകരിക്കാം എന്നതിനെക്കുറിച്ചുള്ള BVB Capital വീഡിയോ ഇവിടെ embed ചെയ്യാം.


    1. ആദ്യം നിങ്ങളുടെ മാസച്ചെലവും Emergency Fund-ഉം വ്യക്തമായി മനസ്സിലാക്കുക

    റിട്ടയർമെന്റിന് ശേഷം ഏറ്റവും പ്രധാനപ്പെട്ട ചോദ്യം:

    “എനിക്ക് ഓരോ മാസവും എത്ര രൂപ വേണം?”

    ഇന്നത്തെ വീട്ടുചെലവ്, മരുന്ന്, insurance, യാത്ര, കുടുംബച്ചെലവ് തുടങ്ങിയവ വേർതിരിച്ച് നോക്കുക.

    ഒരു rough monthly budget ഉണ്ടാക്കുന്നതിലൂടെ retirement-ന് ശേഷം നിങ്ങൾക്ക് എത്ര cash flow ആവശ്യമാണ് എന്ന് മനസ്സിലാക്കാം.

    അതോടൊപ്പം Emergency Fund-നും പ്രാധാന്യം നൽകണം.

    അപ്രതീക്ഷിതമായ medical expense പോലുള്ള കാര്യങ്ങൾ വന്നാൽ retirement corpus-ൽ നിന്ന് ഉടൻ പണം പിൻവലിക്കേണ്ട സാഹചര്യം കുറയ്ക്കാൻ ഒരു separate emergency reserve സഹായിക്കും.

    എത്ര തുക മാറ്റിവെക്കണം എന്നത് എല്ലാവർക്കും ഒരുപോലെയല്ല. നിങ്ങളുടെ monthly expenses, health needs, insurance coverage, മറ്റ് വരുമാന മാർഗങ്ങൾ എന്നിവ നോക്കിയാണ് അത് തീരുമാനിക്കേണ്ടത്.

    പ്രധാനപ്പെട്ട കാര്യം: Emergency money-യുടെ ലക്ഷ്യം return പരമാവധി നേടുക എന്നതല്ല; ആവശ്യസമയത്ത് ലഭ്യമാകുക എന്നതാണ്.


    2. Retirement-ന് മുമ്പ് ബാധ്യതകളും ഉപയോഗമില്ലാത്ത ആസ്തികളും പരിശോധിക്കുക

    Salary നിൽക്കുമ്പോൾ ഒരു EMI കൈകാര്യം ചെയ്യുന്നത് എളുപ്പമായിരിക്കാം.

    പക്ഷേ retirement കഴിഞ്ഞാൽ സ്ഥിരമായ salary ഇല്ലാത്ത സാഹചര്യത്തിൽ അതേ EMI ഒരു വലിയ monthly burden ആകാം.

    അതുകൊണ്ട്:

    • നിലവിലുള്ള home loan, personal loan തുടങ്ങിയ ബാധ്യതകൾ പരിശോധിക്കുക.
    • ഏത് കടം ആദ്യം കുറയ്ക്കണം എന്ന് നോക്കുക.
    • retirement benefits ഉപയോഗിച്ച് loan അടയ്ക്കുന്നതാണോ ശരി എന്ന് നിങ്ങളുടെ മുഴുവൻ financial picture നോക്കി തീരുമാനിക്കുക.
    • ഉപയോഗിക്കാതെ കിടക്കുന്ന assets ഉണ്ടെങ്കിൽ അവയുടെ യഥാർത്ഥ പ്രയോജനം പരിശോധിക്കുക.

    ഇവിടെ ഒരു കാര്യം ശ്രദ്ധിക്കണം.

    “Asset ഉണ്ട്” എന്നത് മാത്രം retirement income ഉണ്ടെന്നർത്ഥമല്ല.

    ഒരു plot അല്ലെങ്കിൽ മറ്റൊരു property കൈവശമുണ്ടാകാം. പക്ഷേ അത് regular cash flow നൽകുന്നില്ലെങ്കിൽ, retirement-ന് ശേഷം മാസച്ചെലവ് എങ്ങനെ നടക്കും എന്ന ചോദ്യം വേറെയാണ്.

    അതുകൊണ്ട് retirement planning-ൽ asset value മാത്രമല്ല, liquidityയും cash flow-ഉം നോക്കണം.


    3. Retirement corpus-ൽ നിന്ന് monthly income എങ്ങനെ എടുക്കണം എന്ന് മുൻകൂട്ടി ആലോചിക്കുക

    Retirement-ന് മുമ്പ് corpus ഉണ്ടാക്കുന്നത് ഒരു ഭാഗം മാത്രമാണ്.

    ആ പണം retirement കഴിഞ്ഞ് എങ്ങനെ ഉപയോഗിക്കും? എന്നതാണ് അടുത്ത ചോദ്യം.

    ഇവിടെയാണ് SWP — Systematic Withdrawal Plan പോലുള്ള ആശയം വരുന്നത്.

    SWP എന്നത് mutual fund investment-ൽ നിന്ന് നിശ്ചിത ഇടവേളകളിൽ, ഉദാഹരണത്തിന് മാസംതോറും, ഒരു നിശ്ചിത തുക പിൻവലിക്കുന്ന രീതിയാണ്.

    പക്ഷേ SWP-യെ “ശമ്പളം പോലെ ഉറപ്പായ വരുമാനം” എന്ന് കാണരുത്.

    Mutual Fund investments market-linked ആണ്. അതിനാൽ investment value ഉയരാനും താഴാനും കഴിയും. Withdrawal amount, withdrawal rate, market performance, corpus size, asset allocation എന്നിവയെല്ലാം retirement cash flow-നെ ബാധിക്കാം.

    അതുകൊണ്ട് retirement income planning ചെയ്യുമ്പോൾ ഒരു single product നോക്കുന്നതിന് പകരം:

    • എത്ര corpus ഉണ്ട്?
    • ഓരോ മാസവും എത്ര വേണം?
    • മറ്റ് pension/income ഉണ്ടോ?
    • എത്രകാലത്തേക്ക് ഈ corpus ഉപയോഗിക്കണം?
    • Market risk എത്രത്തോളം സ്വീകരിക്കാനാകും?
    • Asset Allocation എങ്ങനെ വേണം?

    എന്നിവ കൂടി നോക്കണം.

    Asset Allocation എന്നത് പണം മുഴുവൻ ഒരേ തരത്തിലുള്ള investment-ൽ ഇടാതെ, നിങ്ങളുടെ goal, time horizon, risk എന്നിവ അനുസരിച്ച് വിവിധ asset classes-ലായി ക്രമീകരിക്കുന്ന രീതിയാണ്.


    4. Health Insurance-ഉം കുടുംബത്തിന്റെ monthly budget-ഉം മറക്കരുത്

    Retirement planning എന്ന് പറയുമ്പോൾ പലരും corpus-നെക്കുറിച്ച് മാത്രം ചിന്തിക്കും.

    പക്ഷേ retirement ജീവിതത്തിൽ health-related expenses വളരെ പ്രധാനപ്പെട്ട ഒരു planning area ആണ്.

    ജോലി ചെയ്തിരുന്ന സമയത്ത് employer നൽകിയ group health insurance ഉണ്ടെങ്കിൽ, retirement കഴിഞ്ഞാൽ അതിന്റെ സ്ഥിതി എന്തായിരിക്കും എന്ന് മുൻകൂട്ടി പരിശോധിക്കുക.

    സ്വന്തമായി health insurance ആവശ്യമായിരിക്കുമോ?

    Medical expenses-നായി separate corpus വേണമോ?

    ഇവ retirement-ന് മുമ്പ് തന്നെ പരിശോധിക്കേണ്ട കാര്യങ്ങളാണ്.

    അതോടൊപ്പം കുടുംബാംഗങ്ങളുമായി monthly budget തുറന്ന് സംസാരിക്കുന്നതും പ്രധാനമാണ്.

    Retirement കഴിഞ്ഞുള്ള ജീവിതത്തിൽ:

    • എന്തൊക്കെ ചെലവുകൾ തുടരും?
    • എന്തൊക്കെ ചെലവുകൾ കുറയ്ക്കാം?
    • വലിയ one-time expenses ഉണ്ടോ?
    • കുടുംബത്തിൽ മറ്റാരുടെയെങ്കിലും financial responsibility തുടരുമോ?

    എന്നിവ വ്യക്തമായി മനസ്സിലാക്കുക.


    18 മാസം മാത്രം ബാക്കിയുള്ളപ്പോൾ എന്താണ് ആദ്യം ചെയ്യേണ്ടത്?

    എല്ലാം ഒരുമിച്ച് മാറ്റാൻ ശ്രമിക്കേണ്ടതില്ല.

    ഈ ക്രമത്തിൽ തുടങ്ങാം:

    1. നിങ്ങളുടെ monthly retirement expense എഴുതിവയ്ക്കുക

    ഇന്നത്തെ ചെലവും retirement-ന് ശേഷം പ്രതീക്ഷിക്കുന്ന ചെലവും വേർതിരിക്കുക.

    2. Emergency reserve പരിശോധിക്കുക

    അപ്രതീക്ഷിത ചെലവുകൾക്കായി എത്ര liquid money വേണമെന്ന് മനസ്സിലാക്കുക.

    3. എല്ലാ liabilities-ഉം list ചെയ്യുക

    Loan, EMI, മറ്റ് ബാധ്യതകൾ എന്നിവയുടെ നിലവിലെ സ്ഥിതി പരിശോധിക്കുക.

    4. Existing assets-ന്റെ യഥാർത്ഥ ഉപയോഗം പരിശോധിക്കുക

    “എത്ര രൂപയുടെ asset ഉണ്ട്?” എന്നതോടൊപ്പം “ഇത് retirement cash flow-ന് എങ്ങനെ സഹായിക്കും?” എന്നും ചോദിക്കുക.

    5. Retirement income strategy ആലോചിക്കുക

    Pension, other income, corpus, SWP പോലുള്ള withdrawal approaches എന്നിവ ഒരുമിച്ച് പരിഗണിക്കുക.

    6. Health-related financial risk പരിശോധിക്കുക

    Insurance coverage-ഉം medical reserve-ഉം review ചെയ്യുക.


    ഒരു പ്രധാന കാര്യം: 18 മാസം എന്നത് ഒരു “investment deadline” അല്ല

    റിട്ടയർമെന്റിന് ഇനി 18 മാസം മാത്രം ബാക്കിയുണ്ട് എന്നതുകൊണ്ട് കൂടുതൽ return കിട്ടാൻ വേണ്ടി കൂടുതൽ risk എടുക്കണം എന്നില്ല.

    മറിച്ച്, retirement date അടുത്തുവരുമ്പോൾ നിങ്ങളുടെ പണത്തിന്റെ ലക്ഷ്യം, liquidity, risk, withdrawal need എന്നിവ കൂടുതൽ വ്യക്തമായി നോക്കേണ്ട സമയമാണ്.

    അതുകൊണ്ട് ചോദ്യം:

    “ഇനി 18 മാസത്തിൽ എങ്ങനെ കൂടുതൽ return ഉണ്ടാക്കാം?”

    എന്നതിലുപരി,

    “എന്റെ retirement-ന് ശേഷം പണം എങ്ങനെ ക്രമമായി ഉപയോഗിക്കാം?”

    എന്നതായിരിക്കണം.


    റിട്ടയർമെന്റിന് മുമ്പ് ഒഴിവാക്കേണ്ട 3 സാധാരണ പിഴവുകൾ

    1. ഇന്നത്തെ ചെലവ് മാത്രം നോക്കുന്നത്

    Retirement കഴിഞ്ഞും ചില ചെലവുകൾ തുടരും. അതിനാൽ ഇന്നത്തെ budget മാത്രം നോക്കി retirement income തീരുമാനിക്കരുത്.

    2. എല്ലാ പണവും ഒരേ രീതിയിൽ വയ്ക്കുന്നത്

    Liquidity, growth, income, risk — ഇവയുടെ ആവശ്യങ്ങൾ ഒരുപോലെയല്ല.

    3. Corpus ഉണ്ടാക്കിയാൽ planning കഴിഞ്ഞു എന്ന് കരുതുന്നത്

    Corpus ഉണ്ടാക്കുന്നത് accumulation stage ആണ്.

    Retirement കഴിഞ്ഞ് ആ corpus എങ്ങനെ ഉപയോഗിക്കണം എന്നത് വേറൊരു planning stage ആണ്.


    Retirement planning-ന്റെ ലളിതമായ framework

    ഇത് നാല് ചോദ്യങ്ങളായി ഓർക്കാം:

    എനിക്ക് എത്ര ചെലവ് വേണം?
    ↓
    എനിക്ക് ഇപ്പോൾ എന്തൊക്കെ assets ഉണ്ട്?
    ↓
    എന്തൊക്കെ liabilities ഉണ്ട്?
    ↓
    Retirement കഴിഞ്ഞ് monthly cash flow എങ്ങനെ manage ചെയ്യും?

    ഈ നാല് കാര്യങ്ങൾ വ്യക്തമായാൽ മാത്രമേ നിങ്ങളുടെ retirement plan-ന്റെ ചിത്രം കൂടുതൽ വ്യക്തമാകൂ.


    Frequently Asked Questions

    Retirement-ന് 18 മാസം മാത്രം ബാക്കിയുണ്ടെങ്കിൽ ഇപ്പോഴും planning ചെയ്യാമോ?

    തീർച്ചയായും planning ചെയ്യുന്നത് പ്രയോജനകരമാണ്. പക്ഷേ കുറഞ്ഞ സമയത്ത് എടുത്ത തീരുമാനങ്ങൾ നിങ്ങളുടെ മുഴുവൻ financial situation നോക്കിയാണ് എടുക്കേണ്ടത്. വലിയ risk എടുത്ത് സമയം കുറവ് “പൂരിപ്പിക്കാൻ” ശ്രമിക്കുന്നത് ശരിയായ സമീപനമല്ല.

    SWP retirement monthly income-ന് ഉപയോഗിക്കാമോ?

    SWP ഒരു mutual fund investment-ൽ നിന്ന് നിശ്ചിത ഇടവേളകളിൽ പണം പിൻവലിക്കുന്ന രീതിയാണ്. Retirement cash flow planning-ൽ ഇത് പരിഗണിക്കാവുന്ന ഒരു approach ആയേക്കാം. എന്നാൽ market risk ഉള്ളതിനാൽ SWP-യെ guaranteed monthly income ആയി കാണരുത്.

    Retirement-ന് മുമ്പ് loan തീർക്കണോ?

    എല്ലാവർക്കും ഒരേ ഉത്തരം ഇല്ല. Loan interest, outstanding amount, retirement income, available assets, liquidity തുടങ്ങിയ കാര്യങ്ങൾ നോക്കിയാണ് തീരുമാനം എടുക്കേണ്ടത്.

    Emergency Fund retirement planning-ൽ എന്തുകൊണ്ട് പ്രധാനമാണ്?

    അപ്രതീക്ഷിത ചെലവുകൾ വന്നപ്പോൾ retirement investments ഉടൻ liquidate ചെയ്യേണ്ട സാഹചര്യം കുറയ്ക്കാൻ ഒരു separate emergency reserve സഹായിക്കും.

    Retirement planning-ൽ Health Insurance എന്തുകൊണ്ട് പ്രധാനമാണ്?

    Medical expenses retirement cash flow-നെ ബാധിക്കാം. അതുകൊണ്ട് നിലവിലുള്ള health insurance coverage retirement കഴിഞ്ഞും എങ്ങനെ തുടരും എന്ന് മുൻകൂട്ടി പരിശോധിക്കുന്നത് പ്രധാനമാണ്.


    ഇനി വായിക്കാം

    Retirement planning ഒരു single investment തിരഞ്ഞെടുക്കുന്നതിന്റെ കാര്യമല്ല. Goal, time horizon, risk, portfolio, cash flow എന്നിവ തമ്മിൽ ബന്ധിപ്പിച്ചാണ് നോക്കേണ്ടത്.

    BVB Capital-ന്റെ verified website resources-ൽ നിന്ന് തുടർന്നു വായിക്കാം:

    • BVB Capital Blog — Mutual Fund, SIP, investment planning തുടങ്ങിയ വിഷയങ്ങളിലെ കൂടുതൽ ലേഖനങ്ങൾ.
    • Investor Awareness & Behaviour articles — investor behaviour, common mistakes, portfolio-related awareness topics.

    Retirement Calculator, SWP guide, Emergency Fund guide എന്നിവയുടെ exact URLs ഈ draft-ിൽ നൽകിയ placeholders വഴി മാത്രം സൂചിപ്പിച്ചിരിക്കുന്നതിനാൽ, sitemap-ൽ നിന്ന് URL verify ചെയ്ത ശേഷം മാത്രമേ അവ ചേർക്കാവൂ. URL ഊഹിച്ച് ചേർക്കരുത്.


    നിങ്ങളുടെ Retirement Plan എവിടെയാണ് നിൽക്കുന്നത്?

    “എനിക്ക് എത്ര corpus വേണം?” എന്നതിൽ മാത്രം retirement planning അവസാനിക്കുന്നില്ല.

    നിങ്ങളുടെ:

    • monthly expenses
    • existing assets
    • liabilities
    • pension/other income
    • health-related needs
    • retirement timeline
    • investment risk

    എന്നിവ ഒരുമിച്ച് നോക്കണം.

    നിങ്ങളുടെ retirement planning എവിടെയാണ് നിൽക്കുന്നത് എന്ന് കൂടുതൽ വ്യക്തമായി മനസ്സിലാക്കാൻ സഹായം വേണമെങ്കിൽ BVB Capital-നോട് ഒരു discussion നടത്താം.

    BVB Capital Private Limited
    AMFI Registered Mutual Fund Distributor
    ARN 348338
    WhatsApp: +91 96339 40008
    BVB Capital Website
    Contact BVB Capital

    ഇത് ഒരു പ്രത്യേക mutual fund scheme-ന്റെ recommendation അല്ല. നിങ്ങളുടെ സ്വന്തം financial situation, goals, time horizon, risk profile എന്നിവ പരിഗണിച്ചാണ് ഏതൊരു investment decision-ഉം എടുക്കേണ്ടത്.

    Mutual Fund investments are subject to market risks, read all scheme related documents carefully before investing.
  • മ്യൂച്വൽ ഫണ്ട് നിക്ഷേപം പേടിയാണോ? ₹500 SIP മുതൽ എങ്ങനെ തുടങ്ങാം?

    മ്യൂച്വൽ ഫണ്ട് നിക്ഷേപം പേടിയാണോ? ₹500 SIP മുതൽ എങ്ങനെ തുടങ്ങാം?

    “Market ഇടിഞ്ഞാൽ എന്റെ പണം നഷ്ടപ്പെടുമോ?”

    “Mutual Fund കമ്പനി എന്തെങ്കിലും പ്രശ്നത്തിൽപ്പെട്ടാൽ എന്റെ പണത്തിന് എന്ത് സംഭവിക്കും?”

    “വലിയ തുക ഇല്ലെങ്കിൽ നിക്ഷേപം തുടങ്ങുന്നതിൽ കാര്യമുണ്ടോ?”

    Mutual Fund-ൽ ആദ്യമായി നിക്ഷേപിക്കാൻ ആലോചിക്കുന്ന പലരുടെയും സംശയങ്ങളാണിവ.

    ഇവിടെ പ്രധാനപ്പെട്ട കാര്യം പേടി പൂർണ്ണമായി ഇല്ലാതാക്കുക എന്നതല്ല. പകരം, Mutual Fund എങ്ങനെ പ്രവർത്തിക്കുന്നു, market risk എന്താണ്, പണം എങ്ങനെ നിക്ഷേപിക്കപ്പെടുന്നു, എത്ര തുകയിൽ തുടങ്ങാം എന്നിവ മനസ്സിലാക്കി വിവരമുള്ള ഒരു തുടക്കം എടുക്കുക എന്നതാണ്.

    അതിനായി വലിയ തുക കാത്തിരിക്കേണ്ടതില്ല. നിങ്ങളുടെ സാമ്പത്തിക സാഹചര്യത്തിന് അനുയോജ്യമായ ചെറിയ തുകയിലൂടെ SIP ആരംഭിച്ച്, പിന്നീട് വരുമാനത്തിനനുസരിച്ച് നിക്ഷേപം കൂട്ടുന്ന രീതിയാണ് പരിഗണിക്കാവുന്നത്.

    🎥 ഈ വിഷയം വീഡിയോയായി കാണാം

    വീഡിയോയിൽ പറയുന്ന പ്രധാന ആശയങ്ങൾക്കൊപ്പം, ഈ ലേഖനത്തിൽ SIP എങ്ങനെ തുടങ്ങാം, Step-Up SIP എന്താണ്, payment സുരക്ഷിതമായി എങ്ങനെ നടത്താം തുടങ്ങിയ കാര്യങ്ങൾ കുറച്ചുകൂടി വിശദമായി നോക്കാം.


    ₹500 കൊണ്ട് SIP തുടങ്ങാമോ?

    തുടങ്ങാൻ സാധിക്കുന്ന തുക നിങ്ങളുടെ തിരഞ്ഞെടുക്കുന്ന scheme-ന്റെ applicable minimum investment അനുസരിച്ചായിരിക്കും. ₹500 SIP ലഭ്യമായ schemes ഉണ്ടെങ്കിലും, ₹500 എല്ലാവരുടെയും financial goal-ന് മതിയാകും എന്ന് പറയാനാവില്ല.

    ഇവിടെയാണ് ഒരു ചെറിയ വ്യത്യാസം മനസ്സിലാക്കേണ്ടത്.

    “എത്ര കുറഞ്ഞ തുകയിൽ തുടങ്ങാം?” എന്നത് ഒരു ചോദ്യം.

    “എന്റെ ലക്ഷ്യത്തിന് എത്ര നിക്ഷേപിക്കണം?” എന്നത് മറ്റൊരു ചോദ്യം.

    ആദ്യത്തേതിന് ₹500 പോലുള്ള ചെറിയ SIP ഒരു തുടക്കമാകാം. രണ്ടാമത്തേതിന് നിങ്ങളുടെ goal, time horizon, income, expenses, risk profile എന്നിവ കൂടി നോക്കണം.

    അതുകൊണ്ട് “വലിയ തുക കിട്ടിയാൽ തുടങ്ങാം” എന്ന് കാത്തിരിക്കേണ്ടതില്ല. കഴിയുന്ന തുകയിൽ തുടക്കം കുറിച്ച് പിന്നീട് സ്ഥിതി മെച്ചപ്പെടുമ്പോൾ SIP കൂട്ടുന്നത് ഒരു practical approach ആയേക്കാം.

    BVB Capital-ന്റെ നിലവിലുള്ള investor education content-ലും ₹500 SIP ഒരു തുടക്കമായി പരിഗണിക്കാമെന്ന് വ്യക്തമാക്കുന്നുണ്ട്. എന്നാൽ amount മാത്രം നോക്കാതെ goal-നനുസരിച്ചുള്ള planning ആണ് പ്രധാനപ്പെട്ടത്.


    ചെറിയ തുകയിൽ തുടങ്ങുന്നത് പേടി കുറയ്ക്കാൻ എങ്ങനെ സഹായിക്കും?

    ആദ്യമായി ₹5,000 അല്ലെങ്കിൽ ₹10,000 പോലുള്ള വലിയ തുക നിക്ഷേപിക്കുമ്പോൾ market movement ഓരോ ദിവസവും ശ്രദ്ധിക്കാൻ തുടങ്ങാം.

    Market താഴ്ന്നാൽ:

    “എന്റെ പണം കുറയുകയാണല്ലോ?”

    എന്ന ചിന്ത വരാം.

    പകരം, നിങ്ങളുടെ സാമ്പത്തിക സാഹചര്യത്തിന് യോജിച്ച ചെറിയ തുകയിലൂടെ തുടങ്ങുമ്പോൾ market-ന്റെ സ്വഭാവം മനസ്സിലാക്കാൻ സമയം ലഭിക്കും.

    ഒരു കാര്യം മാത്രം ഓർക്കുക:

    SIP market risk ഇല്ലാതാക്കുന്നില്ല.

    Mutual Fund-ുകളുടെ value market conditions അനുസരിച്ച് ഉയരാനും താഴാനും കഴിയും. അതിനാൽ SIP എന്നത് risk-free investment അല്ല.

    പക്ഷേ, സ്ഥിരമായി നിക്ഷേപിക്കുന്ന രീതി investor-നെ discipline പാലിക്കാൻ സഹായിക്കാം. നിങ്ങളുടെ goal-നും time horizon-നും അനുയോജ്യമായ investment approach തിരഞ്ഞെടുക്കുന്നതാണ് ഇവിടെ പ്രധാനപ്പെട്ടത്.


    SIP എങ്ങനെ തുടങ്ങാം?

    SIP എന്നത് Systematic Investment Plan ആണ്. ഒരു നിശ്ചിത തുക നിശ്ചിത ഇടവേളകളിൽ, സാധാരണയായി മാസത്തിൽ ഒരിക്കൽ, Mutual Fund scheme-ൽ നിക്ഷേപിക്കുന്ന രീതിയാണിത്.

    തുടങ്ങുന്നതിന് മുമ്പ് ഈ കാര്യങ്ങൾ നോക്കാം:

    1. നിങ്ങളുടെ financial goal എന്താണ്?

    Retirement ആണോ?

    കുട്ടികളുടെ വിദ്യാഭ്യാസമാണോ?

    വീട് വാങ്ങാനുള്ള ലക്ഷ്യമാണോ?

    അല്ലെങ്കിൽ ദീർഘകാല wealth creation ആണോ?

    Goal വ്യക്തമാകുമ്പോൾ investment planning കൂടുതൽ structured ആക്കാൻ കഴിയും.

    2. എപ്പോൾ പണം ആവശ്യമാകും?

    ഇതാണ് Time Horizon.

    5 വർഷത്തിനുള്ളിൽ ആവശ്യമുള്ള പണവും 20 വർഷത്തിന് ശേഷം ആവശ്യമുള്ള പണവും ഒരേ രീതിയിൽ plan ചെയ്യേണ്ടതില്ല.

    3. Emergency Fund ഉണ്ടോ?

    അപ്രതീക്ഷിത ചെലവുകൾക്കായി ആവശ്യമായ emergency savings ഇല്ലാതെ മുഴുവൻ available money-യും market-linked investments-ലേക്ക് മാറ്റുന്നത് ഒഴിവാക്കുന്നതാണ് നല്ലത്.

    4. Risk എത്രത്തോളം സ്വീകരിക്കാം?

    Market ഇടിയുമ്പോൾ investment value കുറയുന്നത് കണ്ടാൽ നിങ്ങൾക്ക് എങ്ങനെ പ്രതികരിക്കുമെന്നതും പ്രധാനമാണ്.

    അതുകൊണ്ട് fund തിരഞ്ഞെടുക്കുന്നതിന് മുമ്പ് Goal + Time Horizon + Risk Profile നോക്കുക.


    Step-Up SIP എന്താണ്?

    നിങ്ങളുടെ income കാലക്രമേണ കൂടുന്നുണ്ടെങ്കിൽ, SIP തുകയും അതിനനുസരിച്ച് കൂട്ടുന്ന രീതിയാണ് Step-Up SIP.

    ഇത് Top-Up SIP എന്നും അറിയപ്പെടുന്നു.

    ഒരു ഉദാഹരണം നോക്കാം.

    നിങ്ങൾ മാസം ₹5,000 SIP ആരംഭിക്കുന്നു എന്ന് കരുതുക.

    ഓരോ വർഷവും SIP 10% കൂട്ടാൻ തീരുമാനിച്ചാൽ:

    • ആദ്യ വർഷം — ₹5,000
    • അടുത്ത വർഷം — ₹5,500
    • അതിന് ശേഷം — ₹6,050

    ഇങ്ങനെ നിങ്ങളുടെ income കൂടുന്നതിനനുസരിച്ച് SIP amount ക്രമേണ ഉയർത്താം.

    ഇത് ഒരു illustrative example മാത്രമാണ്. Step-Up SIP വഴി ഭാവിയിൽ എത്ര corpus ലഭിക്കും എന്ന് ഉറപ്പായി പറയാനാവില്ല. Actual investment value market performance, scheme, investment period തുടങ്ങിയ കാര്യങ്ങളെ ആശ്രയിച്ചിരിക്കും.

    പക്ഷേ ആശയം ലളിതമാണ്:

    Income കൂടുമ്പോൾ investment contribution-വും ക്രമേണ കൂട്ടുക.


    Step-Up SIP എന്തുകൊണ്ട് പരിഗണിക്കാം?

    തുടക്കത്തിൽ വലിയ SIP എടുക്കാൻ ബുദ്ധിമുട്ടുള്ള ഒരാൾക്ക് ചെറിയ തുകയിൽ തുടങ്ങാം.

    പിന്നീട്:

    Income ↑ → SIP ↑

    എന്ന രീതിയിൽ investment amount ക്രമേണ കൂട്ടാം.

    ഇത് “ഇപ്പോൾ തന്നെ വലിയ തുക invest ചെയ്യണം” എന്ന pressure കുറയ്ക്കാൻ സഹായിക്കുന്ന ഒരു രീതിയായി കാണാം.

    പക്ഷേ Step-Up SIP എല്ലാവർക്കും ഒരേ ശതമാനത്തിൽ വേണമെന്നില്ല. നിങ്ങളുടെ income, expenses, goals, മറ്റ് financial commitments എന്നിവ നോക്കിയാണ് തുക തീരുമാനിക്കേണ്ടത്.


    Mutual Fund സുരക്ഷിതമാണോ?

    ഇവിടെ “safe” എന്ന വാക്കിന് രണ്ട് വ്യത്യസ്ത അർത്ഥങ്ങളുണ്ട്.

    Market risk ഉണ്ടോ?

    ഉണ്ട്.

    Mutual Fund investments market-linked ആണ്. Scheme-ന്റെ underlying investments-ന്റെ value മാറുന്നതിനനുസരിച്ച് നിങ്ങളുടെ investment value-യും മാറാം.

    പണം ആരുടെ കൈയിലാണ് എന്ന ആശങ്കയാണോ?

    ഇവിടെ process മനസ്സിലാക്കുന്നത് പ്രധാനമാണ്.

    Mutual Fund-ൽ നിക്ഷേപിക്കുമ്പോൾ AMC-യുടെ official channels, registered intermediaries, approved payment mechanisms എന്നിവ വഴിയാണ് transaction നടത്തുന്നത്. AMFIയുടെ investor guidance പ്രകാരം investors-ക്ക് AMC വഴി നേരിട്ടോ, AMFI-registered Mutual Fund Distributor വഴിയോ invest ചെയ്യാം.

    അതുകൊണ്ട് ഒരു distributor-ന്റെ personal bank account-ലേക്ക് investment amount അയയ്ക്കുന്നത് ഒഴിവാക്കുക.

    Payment ചെയ്യുമ്പോൾ official AMC/platform/payment process തന്നെയാണോ ഉപയോഗിക്കുന്നത് എന്ന് ഉറപ്പാക്കുക.

    SIP-കൾക്ക് bank mandate, direct debit/NACH തുടങ്ങിയ payment mechanisms ഉപയോഗിക്കാവുന്നതാണ്; applicable payment process scheme/AMC അനുസരിച്ച് പരിശോധിക്കണം.


    Mutual Fund Distributor എന്താണ് ചെയ്യുന്നത്?

    ഒരു Mutual Fund Distributor-ന്റെ role investment amount കൈവശം വയ്ക്കുക എന്നതല്ല.

    അവർ investor-നെ സഹായിക്കുന്നത്:

    • Mutual Fund concepts മനസ്സിലാക്കാൻ
    • investment process പൂർത്തിയാക്കാൻ
    • SIP/Lump Sum സംബന്ധിച്ച് guidance ലഭിക്കാൻ
    • goals അനുസരിച്ചുള്ള investment discussion നടത്താൻ
    • portfolio സംബന്ധിച്ച service/support ലഭിക്കാൻ

    എന്നിവയിലാണ്.

    BVB Capital-ന്റെ brand positioning-ലും education, transparency, goal-based investing, disciplined long-term approach എന്നിവയ്ക്കാണ് പ്രാധാന്യം നൽകുന്നത്.


    നിക്ഷേപം തുടങ്ങുന്നതിന് മുമ്പ് ശ്രദ്ധിക്കേണ്ട 4 കാര്യങ്ങൾ

    1. Goal

    “എന്തിനാണ് ഈ പണം നിക്ഷേപിക്കുന്നത്?”

    ഈ ചോദ്യത്തിന് ആദ്യം ഉത്തരം കണ്ടെത്തുക.

    2. Time Horizon

    “എപ്പോൾ ഈ പണം ആവശ്യമാകും?”

    Long-term goal ആണോ short-term need ആണോ എന്നത് investment approach-നെ സ്വാധീനിക്കും.

    3. Emergency Fund

    അപ്രതീക്ഷിത ചെലവുകൾ വന്നാൽ Mutual Fund investment ഉടൻ പിൻവലിക്കേണ്ട സാഹചര്യം ഉണ്ടാകാതിരിക്കാനായി emergency savings പ്രധാനമാണ്.

    4. Asset Allocation

    Asset Allocation എന്നത് നിങ്ങളുടെ പണം മുഴുവൻ ഒരേ തരത്തിലുള്ള investment-ൽ ഇടാതെ, goal-നും risk-നും അനുസരിച്ച് വിവിധ asset classes-ലായി ക്രമീകരിക്കുന്ന രീതിയാണ്.

    എല്ലാ പണവും ഒരേ fund-ലോ ഒരേ market segment-ലോ ഇടുന്നതും, മറുവശത്ത് ആവശ്യമില്ലാതെ പല funds വാങ്ങുന്നതും ഒഴിവാക്കണം.


    Mutual Fund നിക്ഷേപത്തിൽ പലരും ചെയ്യുന്ന തെറ്റുകൾ

    “Market ശരിയാകുമ്പോൾ തുടങ്ങാം” എന്ന് കാത്തിരിക്കുക

    Market-ന് perfect entry point കണ്ടെത്തുക എളുപ്പമല്ല.

    അതുകൊണ്ട് market timing-നെ മാത്രം ആശ്രയിച്ച് investment തുടക്കം അനന്തമായി മാറ്റിവയ്ക്കുന്നത് പ്രായോഗികമല്ല.

    മറ്റൊരാൾ നിക്ഷേപിച്ച fund അതേപടി തിരഞ്ഞെടുക്കുക

    നിങ്ങളുടെ friend-ന്റെ goal, income, time horizon, risk profile എന്നിവ നിങ്ങളുടേതിന് തുല്യമാകണമെന്നില്ല.

    അതുകൊണ്ട് “അവൻ എടുത്ത fund” എന്നത് മാത്രം ഒരു investment reason ആകരുത്.

    ഒരേ category-യിലെ ഒരുപാട് funds വാങ്ങുക

    Funds എണ്ണം കൂടിയാൽ മാത്രം diversification മെച്ചപ്പെടണമെന്നില്ല.

    Similar holdings ഉള്ള പല funds ഒരുമിച്ച് കൈവശം വച്ചാൽ portfolio overlap ഉണ്ടാകാം.

    ഇതിനെക്കുറിച്ച് കൂടുതൽ വായിക്കാൻ [Portfolio overlap സംബന്ധിച്ച BVB Capital article – URL verification required].

    Return മാത്രം നോക്കി investment തീരുമാനിക്കുക

    “ഈ fund ഇത്ര return നൽകി” എന്നത് മാത്രം നോക്കാതെ goal, risk, time horizon, portfolio fit എന്നിവയും പരിഗണിക്കണം.


    ₹500 SIP എല്ലാവർക്കും മതിയാകുമോ?

    അല്ല.

    ₹500 SIP ഒരു ചെറിയ തുടക്കമായി കാണാം. പക്ഷേ നിങ്ങളുടെ financial goal-ന് ആവശ്യമായ SIP amount വേറെയായിരിക്കാം.

    ഉദാഹരണത്തിന്, retirement ലക്ഷ്യവും 5 വർഷത്തിനുള്ളിൽ ഒരു വലിയ ചെലവിനുള്ള ലക്ഷ്യവും ഒരേ SIP amount കൊണ്ട് plan ചെയ്യണമെന്നില്ല.

    അതിനാൽ ശരിയായ ചോദ്യം:

    “എത്ര രൂപയിൽ തുടങ്ങാം?” എന്നതിനെക്കാൾ “എന്റെ ലക്ഷ്യത്തിന് എത്ര നിക്ഷേപം വേണം?”

    എന്നതാണ്.


    Step-Up SIP എപ്പോൾ പരിഗണിക്കാം?

    നിങ്ങളുടെ salary അല്ലെങ്കിൽ business income കാലക്രമേണ ഉയരുന്നുണ്ടെങ്കിൽ, investment amount-ും ക്രമേണ കൂട്ടുന്നത് പരിഗണിക്കാം.

    ഉദാഹരണം:

    ₹5,000 → ₹5,500 → ₹6,050 → …

    ഇങ്ങനെ ചെയ്യുന്നത് നിങ്ങളുടെ monthly cash flow-നെ പൂർണ്ണമായി മാറ്റിമറിക്കാതെ investment contribution ക്രമേണ വർധിപ്പിക്കാൻ സഹായിക്കാം.

    എന്നാൽ percentage അല്ലെങ്കിൽ frequency എല്ലാവർക്കും ഒരുപോലെ ആവശ്യമില്ല. നിങ്ങളുടെ സാഹചര്യത്തിന് അനുസരിച്ചാണ് തീരുമാനിക്കേണ്ടത്.


    പ്രധാന കാര്യങ്ങൾ ചുരുക്കത്തിൽ

    • Mutual Fund-ൽ നിക്ഷേപിക്കാൻ വലിയ തുക കാത്തിരിക്കേണ്ടതില്ല; നിങ്ങളുടെ സാഹചര്യത്തിന് അനുയോജ്യമായ ചെറിയ തുകയിൽ തുടങ്ങാം.
    • ₹500 SIP ഒരു starting point ആയേക്കാം; പക്ഷേ അത് എല്ലാവരുടെയും financial goal-ന് മതിയാകണമെന്നില്ല.
    • SIP market risk ഇല്ലാതാക്കുന്നില്ല.
    • Goal, Time Horizon, Risk Profile എന്നിവ നോക്കിയാണ് investment planning ചെയ്യേണ്ടത്.
    • Income കൂടുമ്പോൾ Step-Up SIP വഴി investment amount ക്രമേണ കൂട്ടുന്നത് പരിഗണിക്കാം.
    • Investment payment ചെയ്യുമ്പോൾ official AMC/approved payment channel ഉപയോഗിക്കുക.
    • ഒരു distributor-ന്റെ personal account-ലേക്ക് investment amount അയയ്ക്കുന്നത് ഒഴിവാക്കുക.
    • Funds തിരഞ്ഞെടുക്കുമ്പോൾ മറ്റുള്ളവരെ copy ചെയ്യുന്നതിന് പകരം നിങ്ങളുടെ സ്വന്തം financial goals നോക്കുക.

    Frequently Asked Questions

    Mutual Fund-ൽ ഏറ്റവും കുറഞ്ഞ തുക എത്രയാണ്?

    Minimum investment amount scheme അനുസരിച്ച് മാറാം. ₹500 SIP ലഭ്യമായ schemes ഉണ്ട്. എന്നാൽ minimum amount മാത്രം നോക്കി investment തീരുമാനിക്കാതെ നിങ്ങളുടെ goal-ന് ആവശ്യമായ amount കൂടി പരിഗണിക്കുക.

    ₹500 SIP കൊണ്ട് തുടങ്ങാമോ?

    നിങ്ങൾ തിരഞ്ഞെടുക്കുന്ന scheme-ൽ ₹500 SIP അനുവദിക്കുന്നുണ്ടെങ്കിൽ തുടങ്ങാം. തുടക്കം കുറിക്കാൻ ഇത് സഹായകരമായേക്കാം. എന്നാൽ long-term goal-ന് ആവശ്യമായ corpus അനുസരിച്ച് പിന്നീട് SIP amount കൂട്ടേണ്ടി വരാം.

    SIP market risk ഇല്ലാതാക്കുമോ?

    ഇല്ല. SIP ഒരു systematic investing method ആണ്; അത് market risk ഇല്ലാതാക്കുന്നില്ല. Underlying Mutual Fund investment-ന്റെ value market conditions അനുസരിച്ച് മാറാം.

    Step-Up SIP എന്താണ്?

    നിശ്ചിത ഇടവേളകളിൽ SIP amount കൂട്ടുന്ന രീതിയാണ് Step-Up SIP. ഉദാഹരണത്തിന്, ₹5,000 SIP ഓരോ വർഷവും 10% കൂട്ടുന്നത് ഒരു illustrative example ആണ്.

    Mutual Fund-ലേക്ക് പണം എവിടെയാണ് നൽകേണ്ടത്?

    AMC-യുടെ official process, registered intermediary, അല്ലെങ്കിൽ approved payment mechanism ഉപയോഗിക്കുക. Distributor-ന്റെ personal bank account-ലേക്ക് investment amount അയയ്ക്കരുത്. AMFIയുടെ investor guidance പ്രകാരം AMC വഴി നേരിട്ടോ AMFI-registered distributor വഴിയോ invest ചെയ്യാം.

    Market ഇടിഞ്ഞാൽ SIP നിർത്തണോ?

    Market movement മാത്രം നോക്കി SIP stop ചെയ്യുന്നതിന് മുമ്പ് നിങ്ങളുടെ goal, time horizon, risk profile എന്നിവ വീണ്ടും പരിശോധിക്കുക. Market direction predict ചെയ്യുന്നതിനുപകരം investment plan-നോട് discipline പാലിക്കുകയാണ് പ്രധാനപ്പെട്ടത്.


    ഇനി വായിക്കാം

    Mutual Fund-ൽ തുടക്കം കുറിക്കുന്നവർക്ക് അടിസ്ഥാന കാര്യങ്ങൾ മനസ്സിലാക്കാൻ:

    SIP-ന്റെ അടിസ്ഥാനവും കൂടുതൽ മനസ്സിലാക്കാൻ BVB Capital-ന്റെ What Is SIP? എന്ന guide-ും വായിക്കാം.


    നിങ്ങളുടെ അടുത്ത പടി എന്താണ്?

    Mutual Fund-ൽ നിക്ഷേപിക്കാനുള്ള പേടി കുറയ്ക്കാനുള്ള ആദ്യപടി വലിയ തുക നിക്ഷേപിക്കുക എന്നതല്ല.

    ആദ്യം കാര്യങ്ങൾ മനസ്സിലാക്കുക.

    നിങ്ങളുടെ goal എന്താണ്?

    എപ്പോൾ പണം ആവശ്യമാകും?

    എത്ര risk എടുക്കാൻ കഴിയും?

    ഇപ്പോൾ എത്ര SIP comfortable ആണ്?

    Income കൂടുമ്പോൾ അത് എങ്ങനെ കൂട്ടാം?

    ഈ ചോദ്യങ്ങൾക്ക് വ്യക്തമായ ഉത്തരം കണ്ടെത്തിയാൽ investment planning കൂടുതൽ structured ആക്കാം.

    നിങ്ങളുടെ financial goals-ന് എത്ര SIP വേണം, നിലവിലെ investments goals-നോട് match ചെയ്യുന്നുണ്ടോ, അല്ലെങ്കിൽ എങ്ങനെ ഒരു disciplined investment plan ആരംഭിക്കാം എന്നതിനെക്കുറിച്ച് clarity വേണമെങ്കിൽ BVB Capital-നോട് സംസാരിക്കാം.

    BVB Capital Private Limited
    AMFI Registered Mutual Fund Distributor
    ARN 348338
    WhatsApp: +91 96339 40008
    Website: https://bvbcap.com/

    നിങ്ങളുടെ ചോദ്യവുമായി WhatsApp ചെയ്യാം. ആദ്യം കാര്യങ്ങൾ മനസ്സിലാക്കുക; അതിന് ശേഷം നിങ്ങളുടെ സാഹചര്യത്തിന് അനുയോജ്യമായ അടുത്ത ഘട്ടം തീരുമാനിക്കാം.

    Disclaimer

    Mutual Fund investments are subject to market risks, read all scheme related documents carefully before investing.
    ഈ ലേഖനത്തിലെ ഉദാഹരണങ്ങളും കണക്കുകളും ആശയം മനസ്സിലാക്കുന്നതിനുള്ള illustrative examples മാത്രമാണ്. Actual investment returns market conditions, scheme performance, investment period എന്നിവ അനുസരിച്ച് മാറാം. ഈ ലേഖനം പൊതുവായ educational information മാത്രമാണ്; വ്യക്തിഗത investment suitability നിങ്ങളുടെ financial goals, time horizon, risk profile, മറ്റ് സാഹചര്യങ്ങൾ എന്നിവ പരിഗണിച്ചാണ് വിലയിരുത്തേണ്ടത്.

  • എന്താണ് SIP?

    എന്താണ് SIP?

    ഇന്ത്യയിലെ ഒട്ടുമിക്ക ആളുകൾക്കും ‘നിക്ഷേപം’ എന്ന് കേൾക്കുമ്പോൾ തന്നെ ഒരുതരം പേടിയോ ആശയക്കുപ്പമോ ഉണ്ടാകാറുണ്ട്. പ്രത്യേകിച്ച് ഓഹരി വിപണിയെ (Stock Market) കുറിച്ച് ഓർക്കുമ്പോൾ. എന്നാൽ കഴിഞ്ഞ പത്ത് വർഷത്തിനിടയിൽ, ദശലക്ഷക്കണക്കിന് സാധാരണക്കാരെ ആത്മവിശ്വാസത്തോടെ നിക്ഷേപം നടത്താൻ സഹായിച്ച ഒരു ലളിതമായ മാർഗമുണ്ട്—അതാണ് SIP (എസ്.ഐ.പി).

    നിങ്ങൾ ഈ വാക്ക് കേട്ടിട്ടുണ്ടാകാം, പക്ഷേ ഇത് എങ്ങനെ പ്രവർത്തിക്കുന്നുവെന്നോ ഇതിന്റെ ഗുണങ്ങൾ എന്താണെന്നോ അറിയില്ലെങ്കിൽ ഈ ലേഖനം നിങ്ങൾക്ക് വേണ്ടിയുള്ളതാണ്.

    ⭐ എന്താണ് യഥാർത്ഥത്തിൽ SIP?

    SIP എന്നാൽ Systematic Investment Plan എന്നാണ് അർത്ഥം.

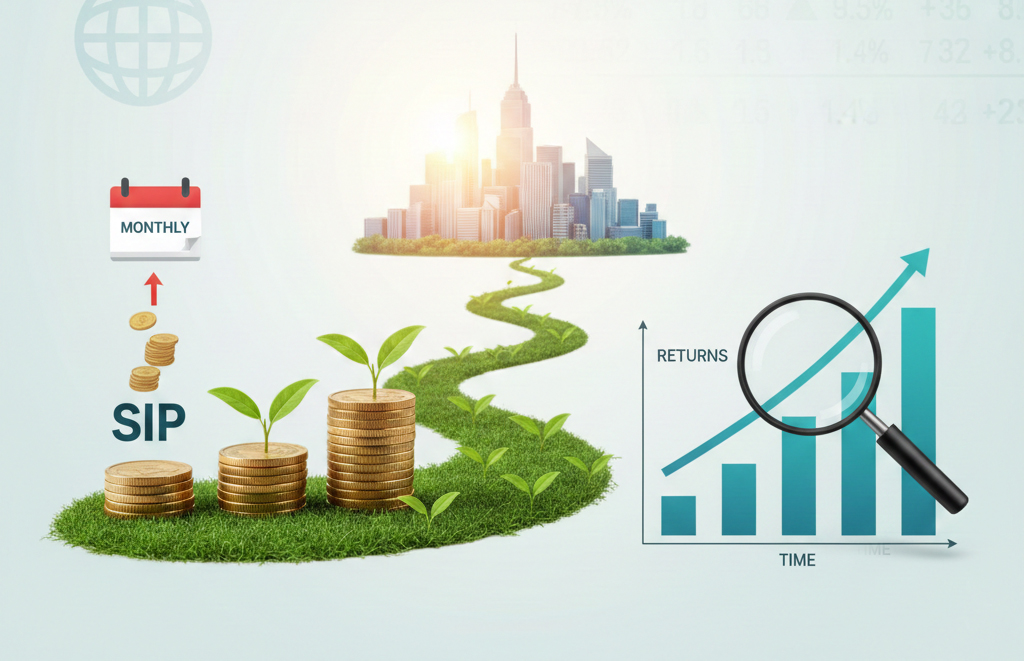
    മ്യൂച്വൽ ഫണ്ടുകളിൽ നിക്ഷേപിക്കാൻ സാധിക്കുന്ന ഒരു രീതിയാണിത്. ഒന്നിച്ച് വലിയൊരു തുക നിക്ഷേപിക്കുന്നതിന് പകരം കൃത്യമായ ഇടവേളകളിൽ (മാസത്തിലോ ദിവസത്തിലോ) ഒരു നിശ്ചിത തുക നിക്ഷേപിക്കാൻ ഇത് നിങ്ങളെ സഹായിക്കുന്നു.

    ഉദാഹരണത്തിന്:

    • മാസം ₹1,000
    • മാസം ₹5,000
    • അല്ലെങ്കിൽ ദിവസം ₹100 പോലും നിങ്ങൾക്ക് നിക്ഷേപിക്കാം.

    ബാങ്ക് നിക്ഷേപം പോലെ തന്നെ ഇത് ലളിതമാണ്. എന്നാൽ പണം വെറുതെ അക്കൗണ്ടിൽ കിടക്കുന്നതിന് പകരം, അത് മ്യൂച്വൽ ഫണ്ടുകളിൽ നിക്ഷേപിക്കപ്പെടുന്നു. ഇത് ദീർഘകാലാടിസ്ഥാനത്തിൽ വലിയൊരു സമ്പത്ത് ഉണ്ടാക്കാൻ നിങ്ങളെ സഹായിക്കുന്നു.


    ⭐ SIP എങ്ങനെയാണ് പ്രവർത്തിക്കുന്നത്?

    നിങ്ങൾ ഒരുതവണ സെറ്റ് ചെയ്താൽ മതി, പിന്നീട് ബാക്കി കാര്യങ്ങൾ തനിയെ നടന്നോളും:

    1. ഓരോ മാസവും ഒരു നിശ്ചിത തീയതിയിൽ നിങ്ങളുടെ ബാങ്ക് അക്കൗണ്ടിൽ നിന്ന് തുക തനിയെ ഡെക്ട് (Auto-deduct) ചെയ്യപ്പെടും.
    2. ആ പണം ഉപയോഗിച്ച് അന്ന് മാർക്കറ്റിലുള്ള വിലയ്ക്ക് (NAV) മ്യൂച്വൽ ഫണ്ട് യൂണിറ്റുകൾ വാങ്ങുന്നു.
    3. കാലക്രമേണ, നിങ്ങളുടെ കൈവശമുള്ള യൂണിറ്റുകളുടെ എണ്ണം കൂടുന്നു.
    4. ദീർഘകാലം കഴിയുമ്പോൾ മാർക്കറ്റിലെ വളർച്ചയ്ക്ക് അനുസരിച്ച് നിങ്ങളുടെ നിക്ഷേപവും വളരുന്നു.

    ഇവിടെ നിങ്ങൾ ദിവസവും മാർക്കറ്റ് നോക്കേണ്ട ആവശ്യമില്ല. എപ്പോൾ വാങ്ങണം, എപ്പോൾ വിൽക്കണം എന്ന് ഓർത്ത് വിഷമിക്കുകയും വേണ്ട.

    sip for long term

    ⭐ ദീർഘകാല നിക്ഷേപത്തിന് SIP നല്ലതാണെന്ന് പറയുന്നത് എന്തുകൊണ്ട്?

    1. മാർക്കറ്റിന്റെ കയറ്റിറക്കങ്ങൾ നോക്കേണ്ടതില്ല

    മാർക്കറ്റ് എപ്പോൾ കൂടുമെന്നോ കുറയുമെന്നോ പ്രവചിക്കാൻ ആർക്കും സാധിക്കില്ല. SIP വഴി നിങ്ങൾ എല്ലാ സാഹചര്യങ്ങളിലും (മാർക്കറ്റ് കൂടുമ്പോഴും കുറയുമ്പോഴും) നിക്ഷേപം നടത്തുന്നു. ഇതിനെ Rupee Cost Averaging എന്ന് വിളിക്കുന്നു. ഇത് നിങ്ങളുടെ നിക്ഷേപത്തിന്റെ ശരാശരി ചിലവ് കുറയ്ക്കാൻ സഹായിക്കുന്നു.

    2. നിക്ഷേപം ഒരു ശീലമാകുന്നു

    വാടക കൊടുക്കുന്നതോ ഇ.എം.ഐ (EMI) അടയ്ക്കുന്നതോ പോലെ നിക്ഷേപവും നിങ്ങളുടെ ജീവിതത്തിന്റെ ഭാഗമാകും. ചെറിയ തുകകൾ പോലും വർഷങ്ങൾ കഴിയുമ്പോൾ വലിയൊരു സമ്പാദ്യമായി മാറും.

    3. ജീവിത ലക്ഷ്യങ്ങൾ നേടിയെടുക്കാം

    നമ്മുടെ പ്രധാന ലക്ഷ്യങ്ങളെല്ലാം ദീർഘകാലത്തേക്ക് ഉള്ളവയാണ്:

    • മക്കളുടെ വിദ്യാഭ്യാസം
    • വിവാഹ ചിലവുകൾ
    • സ്വന്തമായി ഒരു വീട്
    • റിട്ടയർമെന്റ് പ്ലാനിംഗ്

    സ്ഥിരതയാർന്ന നിക്ഷേപം ആവശ്യമുള്ള ഇത്തരം ലക്ഷ്യങ്ങൾക്ക് ഏറ്റവും അനുയോജ്യമായ മാർഗമാണ് SIP.

    sip compounding

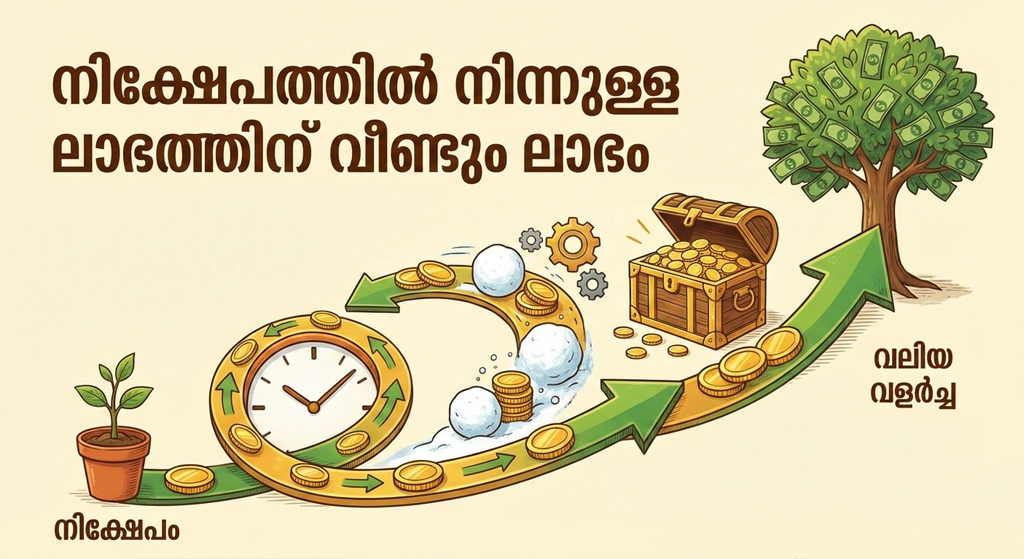
    4. Compounding ഗുണം

    നിക്ഷേപത്തിൽ നിന്നുള്ള ലാഭത്തിന് വീണ്ടും ലാഭം ലഭിക്കുന്ന രീതിയാണിത്. നിങ്ങൾ എത്ര കൂടുതൽ കാലം നിക്ഷേപം തുടരുന്നുവോ, അത്രയും വലിയ വളർച്ച നിങ്ങളുടെ പണത്തിന് ലഭിക്കും.


    ⭐ “SIP vs ഒറ്റത്തവണ നിക്ഷേപം (Lump Sum)” – ഒരു താരതമ്യം

    പ്രത്യേകതSIPഒറ്റത്തവണ നിക്ഷേപം (Lump Sum)
    നിക്ഷേപ രീതിമാസം തോറും/കൃത്യമായ ഇടവേളകളിൽഒന്നിച്ച് ഒരു വലിയ തുക
    മാർക്കറ്റ് നോക്കണോ?വേണ്ടഅതെ, ശ്രദ്ധിക്കണം
    അനുയോജ്യം ആർക്ക്?ശമ്പളക്കാർക്ക് / അച്ചടക്കമുള്ളവർക്ക്പരിചയസമ്പന്നരായ നിക്ഷേപകർക്ക്
    മാനസിക സമാധാനംകൂടുതൽകുറവ്

    ⭐ ആർക്കൊക്കെ SIP തുടങ്ങാം?

    • ശമ്പളം വാങ്ങുന്നവർ
    • ചെറുകിട കച്ചവടക്കാർ
    • ഫ്രീലാൻസർമാർ
    • വിദ്യാർത്ഥികൾ (ചെറിയ സമ്പാദ്യമുള്ളവർ)
    • പ്രവാസികൾ

    ചുരുക്കത്തിൽ, ദിവസവുമുള്ള ടെൻഷൻ ഇല്ലാതെ പണം വളർത്താൻ ആഗ്രഹിക്കുന്ന ആർക്കും SIP തുടങ്ങാം.

    ⭐ അവസാനമായി

    SIP എന്നത് ഒരു മാന്ത്രിക വിദ്യയോ പെട്ടെന്ന് പണക്കാരനാകാനുള്ള വഴിയോ അല്ല. മറിച്ച്, അച്ചടക്കത്തോടെ നിക്ഷേപം നടത്താനുള്ള ഒരു ശാസ്ത്രീയമായ രീതിയാണ്. ഇത് നിക്ഷേപത്തെ ഒരു ചൂതാട്ടമായി കാണുന്നതിന് പകരം, ഒരു മികച്ച ജീവിതശൈലിയായി മാറ്റുന്നു.

    മാർക്കറ്റിലെ ആശയക്കുഴപ്പങ്ങൾ കാരണം നിങ്ങൾ നിക്ഷേപം മാറ്റിവെക്കുകയാണെങ്കിൽ, തുടങ്ങാൻ ഏറ്റവും നല്ല വഴി SIP തന്നെയാണ്.

    BVB Capital Private Limited-ൽ, ഇത്തരം കാര്യങ്ങൾ ലളിതമായി മനസ്സിലാക്കാനും മികച്ച രീതിയിൽ നിക്ഷേപം നടത്താനും ഞങ്ങൾ നിങ്ങളെ സഹായിക്കുന്നു.

  • എന്താണ് മ്യൂച്വൽ ഫണ്ട്?

    എന്താണ് മ്യൂച്വൽ ഫണ്ട്?

    മ്യൂച്വൽ ഫണ്ടുകളെക്കുറിച്ച് ലളിതമായി മനസ്സിലാക്കാം

    പലർക്കും ‘മ്യൂച്വൽ ഫണ്ട്’ എന്ന വാക്ക് കേൾക്കുമ്പോൾ വലിയ സങ്കീർണ്ണതയോ അല്ലെങ്കിൽ ഒരുതരം ഭയമോ ഒക്കെ തോന്നാറുണ്ട്. ചിലർ ഇതിനെ ഓഹരി വിപണിയുമായി (Stock Market) ബന്ധിപ്പിക്കുമ്പോൾ, മറ്റു ചിലർ സോഷ്യൽ മീഡിയയിൽ കാണുന്ന തട്ടിപ്പുകളാണെന്ന് തെറ്റിദ്ധരിക്കുന്നു. ഇതിന്റെ ഫലമായി, ഭൂരിഭാഗം ആളുകളും തങ്ങളുടെ സമ്പാദ്യം സേവിങ്സ് അക്കൗണ്ടുകളിലോ, ഫിക്സഡ് ഡിപ്പോസിറ്റുകളിലോ (FD), സ്വർണ്ണത്തിലോ, വസ്തുവകകളിലോ മാത്രമായി ഒതുക്കുന്നു.

    എന്നാൽ മ്യൂച്വൽ ഫണ്ട് എന്നത് പെട്ടെന്ന് പണം ഇരട്ടിപ്പിക്കാനുള്ള ഒരു കുറുക്കുവഴിയോ അല്ലെങ്കിൽ നിഗൂഢമായ ഒന്നോ അല്ല. ലളിതമായി പറഞ്ഞാൽ, പ്രൊഫഷണലുകളുടെ സഹായത്തോടെ നിക്ഷേപം നടത്താൻ ആഗ്രഹിക്കുന്നവർക്കായി സർക്കാർ നിയമങ്ങൾക്കും നിയന്ത്രണങ്ങൾക്കും വിധേയമായി പ്രവർത്തിക്കുന്ന ഒരു നിക്ഷേപ രീതിയാണിത്. സ്വന്തമായി നിക്ഷേപം നിയന്ത്രിക്കാൻ സമയമില്ലാത്തവർക്കും അതിനെക്കുറിച്ച് ആഴത്തിലുള്ള അറിവില്ലാത്തവർക്കും ഇത് ഏറെ അനുയോജ്യമാണ്.

    എന്താണ് മ്യൂച്വൽ ഫണ്ട് എന്നും അത് എങ്ങനെയാണ് പ്രവർത്തിക്കുന്നതെന്നും ലളിതമായ ഭാഷയിൽ ഈ ലേഖനത്തിലൂടെ പരിചയപ്പെടാം.

    What is Mutual Fund

    എന്താണ് മ്യൂച്വൽ ഫണ്ട്?

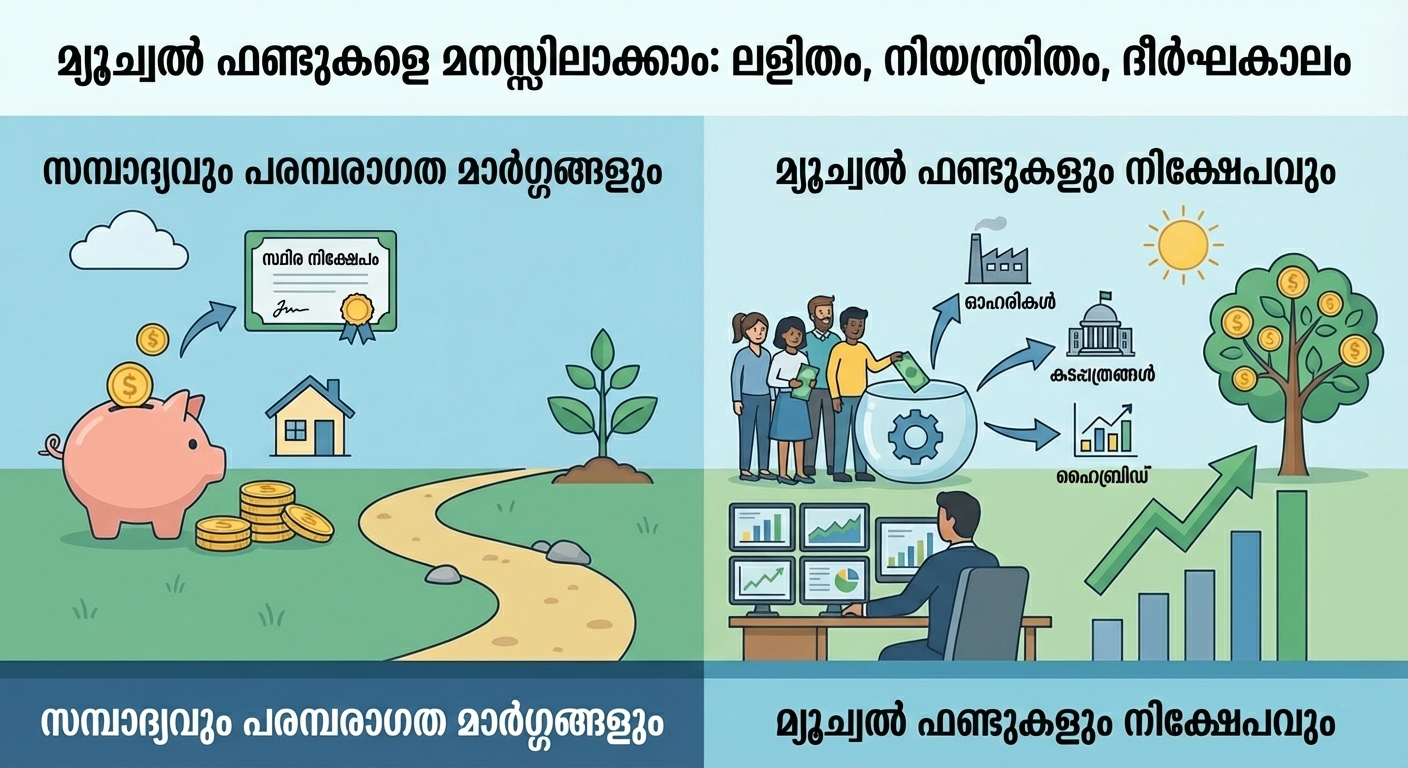
    പല നിക്ഷേപകരിൽ നിന്നായി പണം സ്വരൂപിച്ച് (Pool) അത് ഓഹരികളിലോ (Equity), കടപ്പത്രങ്ങളിലോ (Bonds), അല്ലെങ്കിൽ രണ്ടിന്റെയും മിശ്രിതത്തിലോ നിക്ഷേപിക്കുന്ന രീതിയെയാണ് മ്യൂച്വൽ ഫണ്ട് എന്ന് പറയുന്നത്.

    നേരിട്ട് ഓഹരികളിലോ കടപ്പത്രങ്ങളിലോ പണം നിക്ഷേപിക്കുന്നതിന് പകരം, നിങ്ങൾ ഒരു മ്യൂച്വൽ ഫണ്ട് സ്കീമിലാണ് നിക്ഷേപിക്കുന്നത്. ഈ തുക കൈകാര്യം ചെയ്യുന്നത് വിദഗ്ധരായ ‘ഫണ്ട് മാനേജർമാരാണ്’. ഓരോ നിക്ഷേപകനും ആ ഫണ്ടിന്റെ നിശ്ചിത യൂണിറ്റുകൾ (Units) ലഭിക്കുന്നു. ഈ ഫണ്ട് എവിടെയാണോ നിക്ഷേപിച്ചിരിക്കുന്നത്, ആ നിക്ഷേപങ്ങളുടെ മൂല്യത്തിനനുസരിച്ച് നിങ്ങളുടെ യൂണിറ്റുകളുടെ വിലയിലും മാറ്റങ്ങൾ വരുന്നു.

    മ്യൂച്വൽ ഫണ്ട് എങ്ങനെയാണ് പ്രവർത്തിക്കുന്നത്?

    മ്യൂച്വൽ ഫണ്ടിന്റെ പ്രവർത്തനത്തെ നമുക്ക് ഘട്ടം ഘട്ടമായി താഴെ പറയുന്ന രീതിയിൽ മനസ്സിലാക്കാം:

    1. നിക്ഷേപകർ പണം നൽകുന്നു പല നിക്ഷേപകർ ഒരു സ്കീമിലേക്ക് പണം നൽകുന്നു. ഇത് രണ്ട് രീതിയിൽ ചെയ്യാം:

    • ലംപ്‌സം (Lump sum): വലിയൊരു തുക ഒറ്റത്തവണയായി നിക്ഷേപിക്കുന്ന രീതി.
    • എസ്.ഐ.പി (SIP): ഓരോ മാസവും കൃത്യമായ ഒരു തുക നിക്ഷേപിക്കുന്ന രീതി (Systematic Investment Plan). ഓരോ നിക്ഷേപത്തിനും പകരമായി നിങ്ങൾക്ക് ഫണ്ടിന്റെ യൂണിറ്റുകൾ ലഭിക്കും.

    2. പ്രൊഫഷണലുകളുടെ മേൽനോട്ടം നിക്ഷേപകരിൽ നിന്ന് ശേഖരിച്ച പണം ഒരു ഫണ്ട് മാനേജരും അദ്ദേഹത്തിന്റെ റിസർച്ച് ടീമും ചേർന്നാണ് കൈകാര്യം ചെയ്യുന്നത്. അവരുടെ പ്രധാന ജോലികൾ ഇവയാണ്:

    • വിപണിയെയും കമ്പനികളെയും കുറിച്ച് പഠിക്കുക.
    • എവിടെ നിക്ഷേപിക്കണമെന്ന് തീരുമാനിക്കുക.
    • അപകടസാധ്യതകൾ (Risks) നിരീക്ഷിക്കുക. ഓരോ ദിവസവും മാർക്കറ്റ് വില നോക്കാനോ തീരുമാനങ്ങൾ എടുക്കാനോ നിക്ഷേപകർക്ക് സമയം കളയേണ്ടി വരുന്നില്ല.

    3. നിക്ഷേപങ്ങളിലെ വൈവിധ്യവൽക്കരണം (Diversification) മ്യൂച്വൽ ഫണ്ടിന്റെ ഏറ്റവും വലിയ ഗുണമാണിത്. നിങ്ങളുടെ പണം ഒരൊറ്റ കമ്പനിയിലോ കടപ്പത്രത്തിലോ നിക്ഷേപിക്കുന്നതിന് പകരം, വ്യത്യസ്ത കമ്പനികളിലും മേഖലകളിലുമായി വിഭജിച്ചാണ് നിക്ഷേപിക്കുന്നത്. ഇതുവഴി ഒരു നിക്ഷേപത്തിന് നഷ്ടം സംഭവിച്ചാലും മറ്റുള്ളവ അതിനെ സന്തുലിതമാക്കാൻ സഹായിക്കുന്നു.

    4. ലാഭം മാർക്കറ്റ് നിലവാരത്തിനനുസരിച്ച് ഒരു മ്യൂച്വൽ ഫണ്ട് യൂണിറ്റിന്റെ വിലയെ എൻ.എ.വി (NAV – Net Asset Value) എന്ന് വിളിക്കുന്നു. നിക്ഷേപിച്ച ഓഹരികളുടെയോ ബോണ്ടുകളുടെയോ മൂല്യത്തിനനുസരിച്ച് NAV ദിവസവും മാറിക്കൊണ്ടിരിക്കും.

    • നിക്ഷേപങ്ങൾ മികച്ച ലാഭം നൽകുമ്പോൾ NAV ഉയരുന്നു.
    • മാർക്കറ്റ് താഴേക്ക് പോകുമ്പോൾ NAV കുറയാൻ സാധ്യതയുണ്ട്. അതുകൊണ്ട് തന്നെ മ്യൂച്വൽ ഫണ്ടുകൾ ദീർഘകാല നിക്ഷേപത്തിനാണ് (Long-term investing) ഏറ്റവും അനുയോജ്യം.
    Mutual fund regulation

    ഇന്ത്യയിൽ മ്യൂച്വൽ ഫണ്ടുകളെ നിയന്ത്രിക്കുന്നത് ആരാണ്?

    ഇന്ത്യയിലെ മ്യൂച്വൽ ഫണ്ടുകൾ വളരെ കർശനമായ നിയമങ്ങൾക്ക് കീഴിലാണ് പ്രവർത്തിക്കുന്നത്.

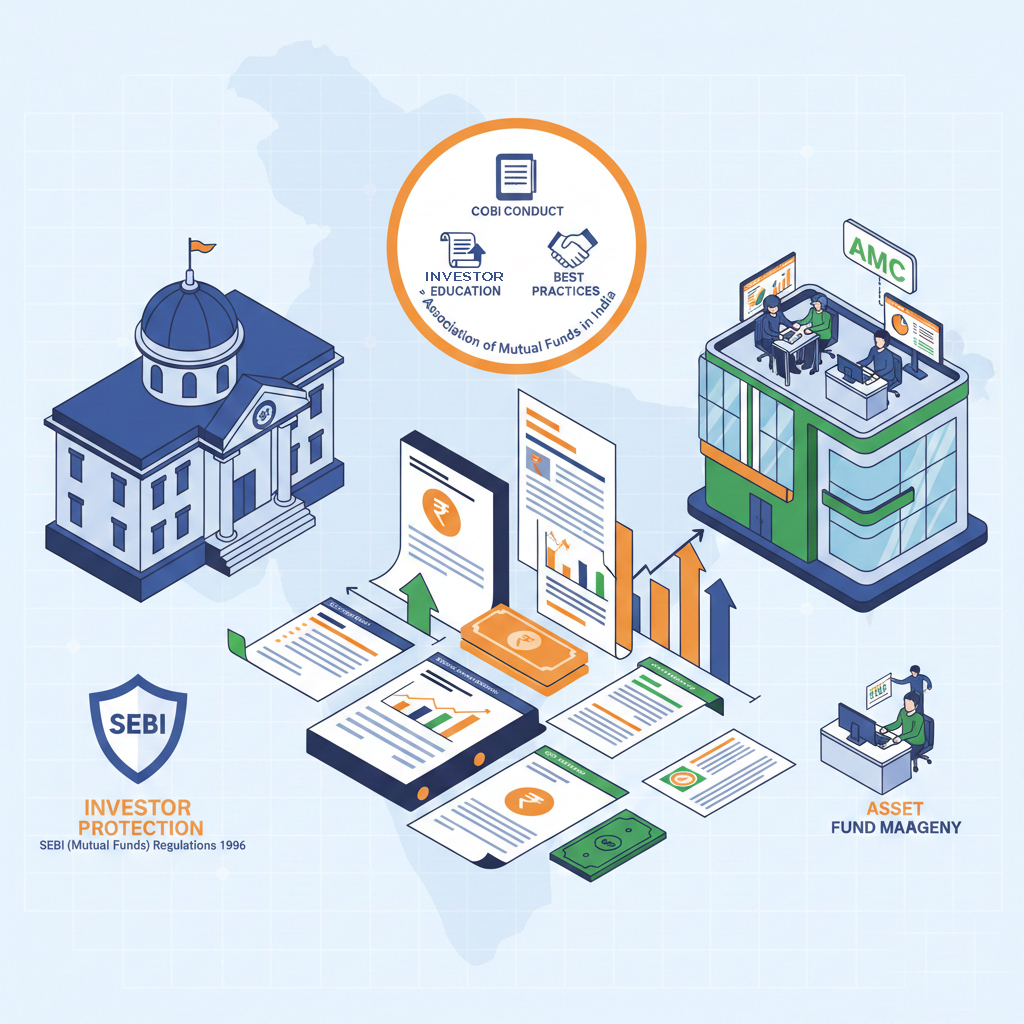
    • SEBI (സെക്യൂരിറ്റീസ് ആൻഡ് എക്സ്ചേഞ്ച് ബോർഡ് ഓഫ് ഇന്ത്യ): നിക്ഷേപകരുടെ താൽപ്പര്യങ്ങൾ സംരക്ഷിക്കുന്നതിനായി സെബിയാണ് മ്യൂച്വൽ ഫണ്ടുകളെ നിയന്ത്രിക്കുന്നത്.
    • AMC (അസറ്റ് മാനേജ്‌മെന്റ് കമ്പനി): ഓരോ മ്യൂച്വൽ ഫണ്ടും ഒരു എ.എം.സിക്ക് കീഴിലാണ് പ്രവർത്തിക്കുക.
    • AMFI: മ്യൂച്വൽ ഫണ്ട് വിതരണക്കാരെല്ലാം ആംഫിയിൽ രജിസ്റ്റർ ചെയ്തവരായിരിക്കണം. ഈ സംവിധാനം സുതാര്യതയും സുരക്ഷിതത്വവും ഉറപ്പാക്കുന്നു.

    പ്രധാനപ്പെട്ട മ്യൂച്വൽ ഫണ്ട് ഇനങ്ങൾ

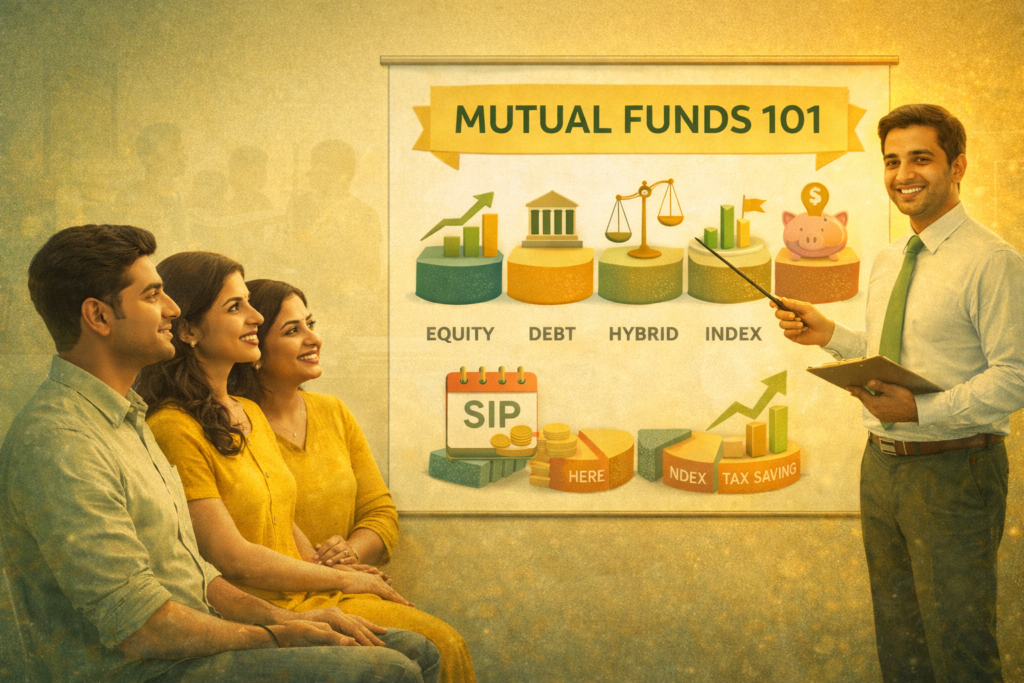
    തുടക്കക്കാർക്ക് പ്രധാനമായും മൂന്ന് തരം ഫണ്ടുകളെക്കുറിച്ച് അറിഞ്ഞിരിക്കാം:

    • ഇക്വിറ്റി മ്യൂച്വൽ ഫണ്ടുകൾ (Equity Funds): പണം പ്രധാനമായും കമ്പനികളുടെ ഓഹരികളിൽ നിക്ഷേപിക്കുന്നു. ദീർഘകാല ലക്ഷ്യങ്ങൾക്കും കൂടുതൽ ലാഭത്തിനും ഇത് അനുയോജ്യമാണ്.
    • ഡെറ്റ് മ്യൂച്വൽ ഫണ്ടുകൾ (Debt Funds): കടപ്പത്രങ്ങളിലും സ്ഥിരവരുമാന പദ്ധതികളിലും നിക്ഷേപിക്കുന്നു. ഇക്വിറ്റി ഫണ്ടുകളെ അപേക്ഷിച്ച് ഇതിൽ റിസ്ക് കുറവായിരിക്കും.
    • ഹൈബ്രിഡ് മ്യൂച്വൽ ഫണ്ടുകൾ (Hybrid Funds): ഓഹരികളിലും കടപ്പത്രങ്ങളിലും ഒരുപോലെ നിക്ഷേപിക്കുന്നു. വളർച്ചയും സ്ഥിരതയും ആഗ്രഹിക്കുന്നവർക്ക് ഇത് തെരഞ്ഞെടുക്കാം.

    മ്യൂച്വൽ ഫണ്ട് നിക്ഷേപം സുരക്ഷിതമാണോ?

    മ്യൂച്വൽ ഫണ്ടുകളിൽ വിപണിയുമായി ബന്ധപ്പെട്ട റിസ്ക് (Market Risk) ഉണ്ട്, എന്നാൽ ഇത് തികച്ചും സുതാര്യമാണ്. ശ്രദ്ധിക്കേണ്ട കാര്യങ്ങൾ ഇവയാണ്:

    • വിപണിയിലെ മാറ്റങ്ങൾക്കനുസരിച്ച് ലാഭനഷ്ടങ്ങൾ ഉണ്ടായേക്കാം.
    • ദീർഘകാല നിക്ഷേപം ഇത്തരം ഏറ്റക്കുറച്ചിലുകളെ മറികടക്കാൻ സഹായിക്കും.
    • കൃത്യമായ നിയമങ്ങളും പ്രൊഫഷണലുകളുടെ മേൽനോട്ടവും നിക്ഷേപത്തെ സുരക്ഷിതമാക്കുന്നു.

    സമ്പാദ്യവും നിക്ഷേപവും തമ്മിലുള്ള വ്യത്യാസം

    പലരും പണം ലാഭിക്കുന്നുണ്ടെങ്കിലും ഭാവിയിലെ കാര്യങ്ങളെക്കുറിച്ച് ആശങ്കാകുലരാണ്. ഇതിന് കാരണം പണം മാറ്റിവെക്കുന്നതും (Savings) അത് നിക്ഷേപിക്കുന്നതും (Investing) തമ്മിലുള്ള വ്യത്യാസം തിരിച്ചറിയാത്തതാണ്.

    • സമ്പാദ്യം (Savings): അടിയന്തര ആവശ്യങ്ങൾക്കും പണം കയ്യിൽ വെക്കുന്നതിനും മുൻഗണന നൽകുന്നു.
    • നിക്ഷേപം (Investing): ദീർഘകാലാടിസ്ഥാനത്തിൽ സമ്പത്ത് വളർത്താൻ ലക്ഷ്യമിടുന്നു. സമ്പാദ്യത്തിന് പകരമല്ല മ്യൂച്വൽ ഫണ്ട്, മറിച്ച് അതിന് ഒരു അനുബന്ധമാണ്. മക്കളുടെ വിദ്യാഭ്യാസം, വിവാഹം, വിരമിക്കൽ കാലം തുടങ്ങിയ വലിയ ലക്ഷ്യങ്ങൾക്കായി മ്യൂച്വൽ ഫണ്ട് ഉപയോഗിക്കാം.

    ആർക്കൊക്കെ നിക്ഷേപിക്കാം?

    • ആദ്യമായി നിക്ഷേപം നടത്തുന്നവർക്ക്.
    • ശമ്പള വരുമാനക്കാർക്കും ബിസിനസ്സുകാർക്കും.
    • പ്രവാസികൾക്കും (NRIs).
    • ചിട്ടയായ നിക്ഷേപം ആഗ്രഹിക്കുന്ന ആർക്കും.

    നിക്ഷേപം തുടങ്ങാൻ വലിയ തുക ആവശ്യമില്ല. മറിച്ച്, നിക്ഷേപത്തിലെ കൃത്യനിഷ്ഠയും സമയവുമാണ് ഏറ്റവും പ്രധാനം.

    ഉപസംഹാരം

    മ്യൂച്വൽ ഫണ്ട് എന്നത് പേടിക്കേണ്ട ഒന്നല്ല, മറിച്ച് സാമ്പത്തിക ഭദ്രതയ്ക്കായി ഉപയോഗിക്കാവുന്ന മികച്ചൊരു ആയുധമാണ്. വിപണിയെക്കുറിച്ച് ബോധവാന്മാരായി, ക്ഷമയോടെ ദീർഘകാലത്തേക്ക് നിക്ഷേപിക്കുന്നവർക്ക് ഇത് വലിയ നേട്ടങ്ങൾ നൽകും.

    BVB Capital Private Limited-ൽ ഞങ്ങളുടെ ലക്ഷ്യം നിക്ഷേപകരെ ബോധവൽക്കരിക്കുകയും അവർക്ക് ലളിതവും സുതാര്യവുമായ രീതിയിൽ മാർഗ്ഗനിർദ്ദേശങ്ങൾ നൽകുകയുമാണ്. നിക്ഷേപിക്കുന്നതിന് മുൻപ് അതിനെക്കുറിച്ച് വ്യക്തമായി മനസ്സിലാക്കുക എന്നതാണ് വിജയത്തിലേക്കുള്ള ആദ്യപടി.


    നിങ്ങൾക്ക് മ്യൂച്വൽ ഫണ്ട് നിക്ഷേപം തുടങ്ങുന്നതിനെക്കുറിച്ചോ നിലവിലെ നിക്ഷേപങ്ങൾ പരിശോധിക്കുന്നതിനെക്കുറിച്ചോ കൂടുതൽ അറിയാൻ താൽപ്പര്യമുണ്ടോ? Contact Us