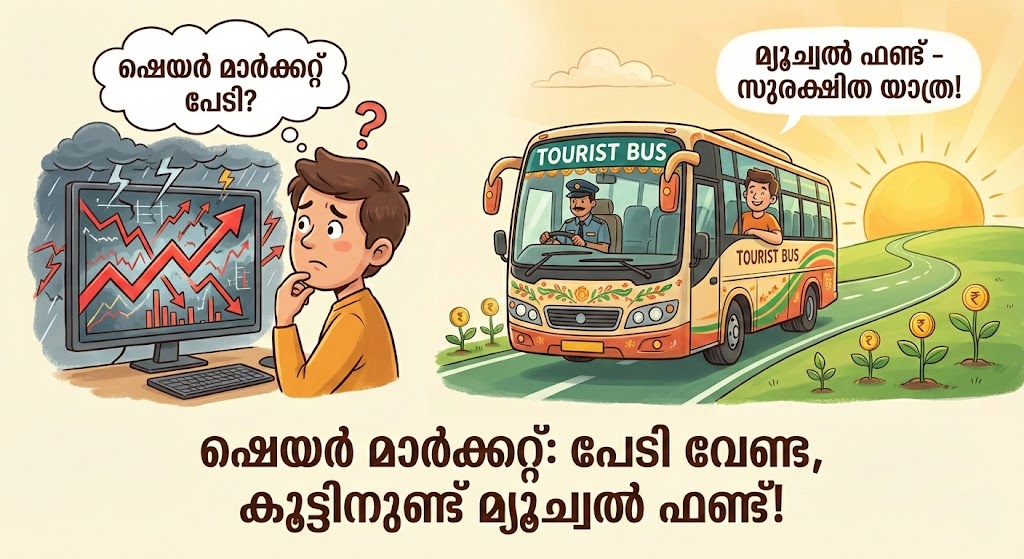
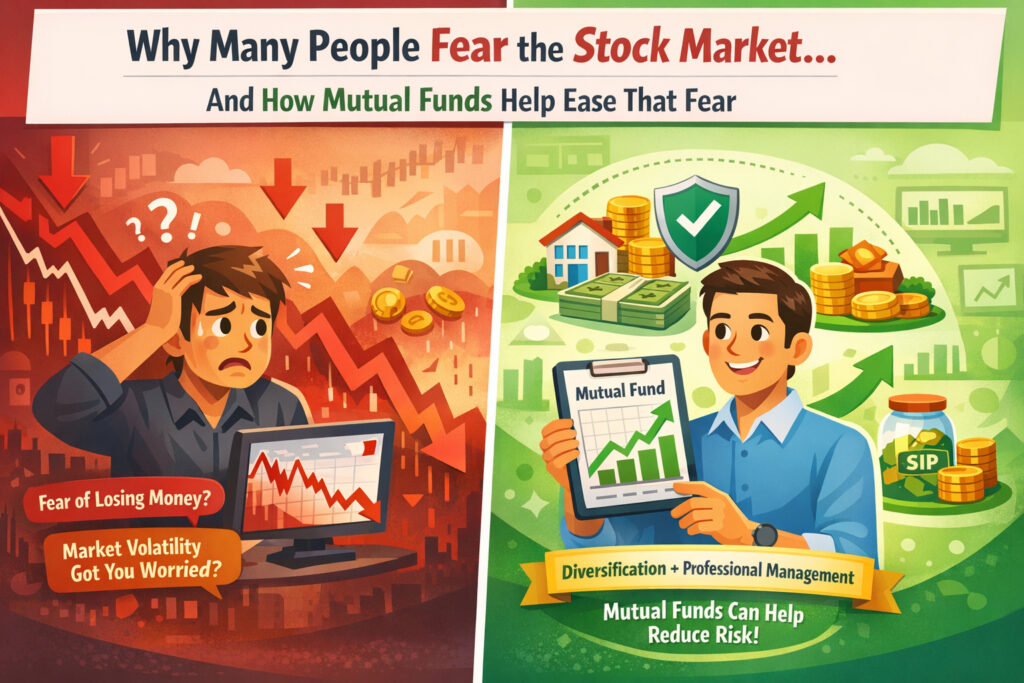
ഷെയർ മാർക്കറ്റ് എന്ന് കേൾക്കുമ്പോൾ തന്നെ നമ്മുടെ ഉള്ളിൽ ഒരു ചെറിയ മിന്നൽ അടിക്കാറുണ്ടോ? “അയ്യോ, അതൊക്കെ വലിയ റിസ്കല്ലേ?”, “പൈസ മുഴുവൻ പോയാലോ?” എന്നൊക്കെ ചിന്തിച്ച് മാറി നിൽക്കുന്നവരാണ് നമ്മളിൽ പലരും. രാവിലെ ഒരു കട്ടൻ ചായയും കുടിച്ച് പത്രം വായിക്കുമ്പോൾ ഷെയർ മാർക്കറ്റ് ഇടിഞ്ഞു എന്ന വാർത്ത കാണുമ്പോൾ, “നമ്മുടെ ഉള്ള കാശ് ഇങ്ങനെ കളയാനില്ല” എന്ന് പറഞ്ഞ് ആ പേജ് മറിച്ചു കളയുന്ന മലയാളിയുടെ ശീലം നമുക്ക് മാറ്റിയെടുക്കാം.
സത്യത്തിൽ, ഈ പേടി വെറുതെയല്ല. പക്ഷേ, ഈ പേടിയെ മാറ്റി നിർത്തി എങ്ങനെ നമ്മുടെ സമ്പാദ്യം വളർത്താം? അവിടെയാണ് ‘മ്യൂച്വൽ ഫണ്ടുകൾ‘ (Mutual Funds) ഒരു ഹീറോയെപ്പോലെ വരുന്നത്. നമുക്ക് ഈ വിഷയത്തെക്കുറിച്ച് വളരെ ലളിതമായി, ഒരു അയൽവാസിയോട് സംസാരിക്കുന്നതുപോലെ ഒന്ന് ചർച്ച ചെയ്താലോ?
പണം സുരക്ഷിതമായി വളർത്താൻ മ്യൂച്വൽ ഫണ്ടുകൾ നിങ്ങളെ എങ്ങനെ സഹായിക്കും എന്ന് വായിക്കാം!
നമുക്ക് കുറച്ച് സീരിയസ്സായ, എന്നാൽ എല്ലാവർക്കും ഉപകാരപ്പെടുന്ന ഒരു കാര്യം സംസാരിക്കാം. നമ്മൾ മലയാളികൾക്ക് പൊതുവെ രണ്ട് തരം നിക്ഷേപങ്ങളോടാണ് പ്രിയം—ഒന്ന് സ്വർണം, രണ്ട് ബാങ്കിലെ ഫിക്സഡ് ഡെപ്പോസിറ്റ് (FD). എന്നാൽ കാലം മാറുകയാണ്. പണപ്പെരുപ്പം (Inflation) കൂടുന്നതനുസരിച്ച് നമ്മുടെ സമ്പാദ്യവും വളരേണ്ടതുണ്ട്. ഷെയർ മാർക്കറ്റ് എന്ന് കേൾക്കുമ്പോൾ പേടി തോന്നുന്നവർക്കായി, ആ പേടി മാറ്റി എങ്ങനെ ബുദ്ധിപരമായി നിക്ഷേപം തുടങ്ങാം എന്നാണ് ഇന്ന് നമ്മൾ നോക്കുന്നത്.
എന്തിനാണ് നമുക്ക് ഷെയർ മാർക്കറ്റിനെ ഇത്ര പേടി?
നമ്മുടെ വീട്ടിലെ കുട്ടികളുടെ സ്കൂൾ ബാഗ് ശ്രദ്ധിച്ചിട്ടുണ്ടോ? അതിൽ ഒരുപാട് പുസ്തകങ്ങൾ ഉണ്ടാകും. അത് ഒറ്റയ്ക്ക് തൂക്കി നോക്കിയാൽ നല്ല ഭാരമാണ്. അതുപോലെയാണ് ഷെയർ മാർക്കറ്റും. നേരിട്ട് ഇറങ്ങിത്തിരിച്ചാൽ കാര്യങ്ങൾ പഠിക്കാനും റിസ്ക് എടുക്കാനും വലിയ ഭാരമായി തോന്നും. പ്രധാനമായും മൂന്ന് കാരണങ്ങൾ കൊണ്ടാണ് നമ്മൾ പേടിക്കുന്നത്:
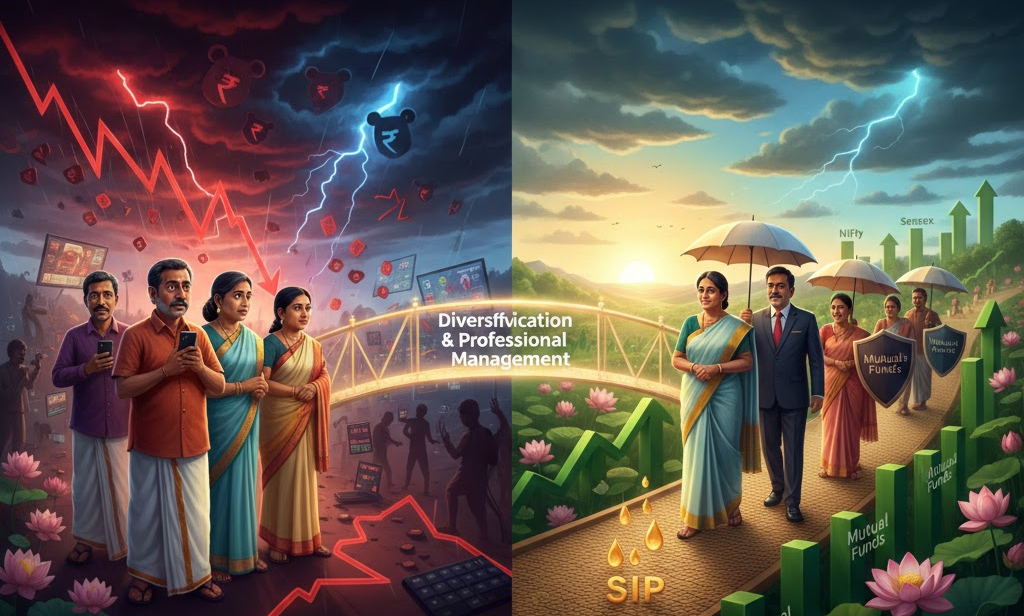
- പണം നഷ്ടപ്പെടുമോ എന്ന പേടി (Volatility): ലാഭം കിട്ടുന്ന ഷെയർ നാളെ ഇടിയുമോ എന്ന ടെൻഷൻ. ഒരു ഓണം ഷോപ്പിംഗിന് പോകുമ്പോൾ ഉള്ള തിരക്കുപോലെയാണ് മാർക്കറ്റ്; എപ്പോൾ എങ്ങോട്ട് തിരിയുമെന്ന് പറയാനാവില്ല.
- വിവരമില്ലായ്മ (Lack of Knowledge): ഏത് കമ്പനിയുടെ ഷെയർ വാങ്ങണം? എപ്പോൾ വിൽക്കണം? ബാലൻസ് ഷീറ്റ് എങ്ങനെ വായിക്കും? ഇതൊന്നും സാധാരണക്കാരായ നമുക്ക് അറിയില്ലായിരിക്കും.
- പഴയ കഥകൾ: പണ്ട് ആരോ ഷെയർ മാർക്കറ്റിൽ ഇട്ട് പണം കളഞ്ഞ കഥയോ അല്ലെങ്കിൽ വലിയ തട്ടിപ്പുകളെക്കുറിച്ചുള്ള വാർത്തകളോ കേട്ടാൽ പിന്നെ നമ്മൾ അങ്ങോട്ട് നോക്കില്ല.
ഈ പേടികളെല്ലാം മാറ്റാൻ സഹായിക്കുന്ന ഒന്നാണ് മ്യൂച്വൽ ഫണ്ടുകൾ.
മ്യൂച്വൽ ഫണ്ടുകൾ എങ്ങനെയാണ് ഈ പേടി മാറ്റുന്നത്?
മ്യൂച്വൽ ഫണ്ട് എന്ന് പറയുന്നത് ഒരു ടൂറിസ്റ്റ് ബസ് പോലെയാണ്. നമ്മൾ ഒരു സ്ഥലത്തേക്ക് കാറോടിച്ചു പോകുമ്പോൾ ഉള്ള ടെൻഷൻ ആലോചിച്ചു നോക്കൂ—വഴി അറിയണം, ട്രാഫിക് നോക്കണം, വണ്ടി കേടായാൽ നന്നാക്കണം. എന്നാൽ ബസ്സിൽ ആണെങ്കിലോ? ഒരു മിടുക്കനായ ഡ്രൈവർ ഉണ്ടാകും. നമ്മൾ ടിക്കറ്റ് എടുത്ത് ഇരുന്നാൽ മതി, ഡ്രൈവർ നമ്മളെ ലക്ഷ്യസ്ഥാനത്ത് എത്തിക്കും.
മ്യൂച്വൽ ഫണ്ടിലും ഇതുതന്നെയാണ് സംഭവിക്കുന്നത്.
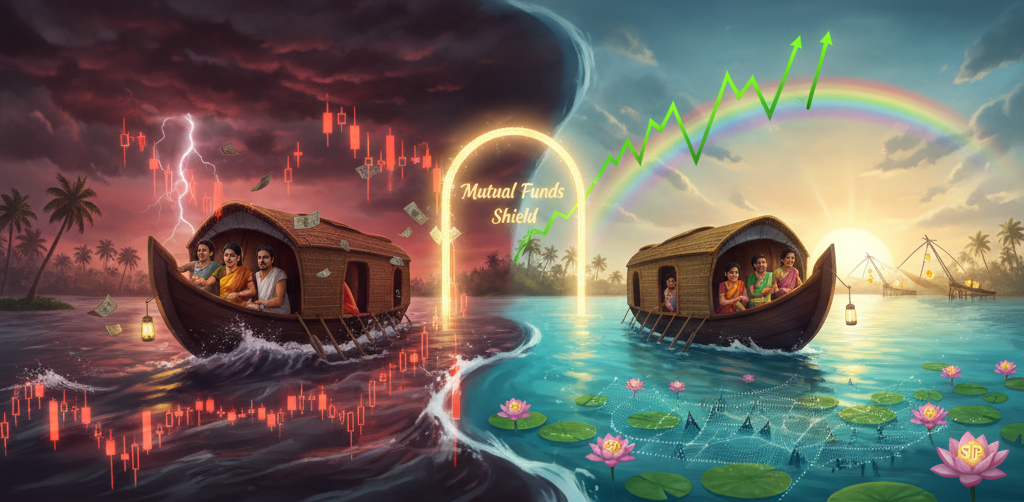
- വിദഗ്ധരുടെ സേവനം (Professional Management): നമുക്ക് മാർക്കറ്റിനെക്കുറിച്ച് അറിയില്ലെങ്കിലും സാരമില്ല. സാമ്പത്തിക കാര്യങ്ങളിൽ വലിയ അറിവുള്ള ‘ഫണ്ട് മാനേജർമാർ’ ആണ് നമ്മുടെ പണം എവിടെ നിക്ഷേപിക്കണം എന്ന് തീരുമാനിക്കുന്നത്.
- റിസ്ക് കുറയ്ക്കുന്നു (Diversification): “എല്ലാ മുട്ടകളും ഒരു കൊട്ടയിൽ വെക്കരുത്” എന്ന് പറയാറില്ലേ? മ്യൂച്വൽ ഫണ്ടുകൾ നമ്മുടെ പണം ഒരു കമ്പനിയിലല്ല, മറിച്ച് പല പല കമ്പനികളിലായി നിക്ഷേപിക്കുന്നു. ഒരു കമ്പനി നഷ്ടത്തിലായാലും മറ്റുള്ളവ ലാഭത്തിലാകുന്നത് വഴി നമ്മുടെ പണം സുരക്ഷിതമായിരിക്കും.
- ചെറിയ തുക കൊണ്ട് തുടങ്ങാം (SIP): ആയിരങ്ങളും ലക്ഷങ്ങളും വേണമെന്നില്ല. വെറും 500 രൂപ കൊണ്ട് നിങ്ങൾക്ക് നിക്ഷേപം തുടങ്ങാം. ഇതിനെയാണ് SIP (Systematic Investment Plan) എന്ന് വിളിക്കുന്നത്. കുട്ടികൾ കുടുക്കയിൽ പണം ഇട്ടു വെക്കുന്നതുപോലെ മാസമാസം നമുക്ക് നിക്ഷേപിക്കാം.
നേരിട്ടുള്ള ഓഹരി നിക്ഷേപവും മ്യൂച്വൽ ഫണ്ടും തമ്മിലുള്ള വ്യത്യാസം
നിങ്ങൾക്ക് കാര്യങ്ങൾ എളുപ്പത്തിൽ മനസ്സിലാക്കാൻ താഴെ പറയുന്ന പട്ടിക ഒന്ന് നോക്കൂ:
| സവിശേഷത | നേരിട്ടുള്ള ഷെയർ നിക്ഷേപം | മ്യൂച്വൽ ഫണ്ട് |
| അറിവ് | നല്ല അറിവും സമയവും വേണം | പ്രത്യേക അറിവ് നിർബന്ധമില്ല |
| റിസ്ക് | വളരെ കൂടുതൽ | കുറവായിരിക്കും (താരതമ്യേന) |
| സമയ ലാഭം | എന്നും മാർക്കറ്റ് ശ്രദ്ധിക്കണം | ഫണ്ട് മാനേജർ നോക്കിക്കൊള്ളും |
| നിക്ഷേപ തുക | നല്ലൊരു തുക തുടക്കത്തിൽ വേണം | 500 രൂപ മുതൽ തുടങ്ങാം |
നിക്ഷേപം തുടങ്ങാൻ 4 ലളിതമായ ഘട്ടങ്ങൾ
മ്യൂച്വൽ ഫണ്ടിലേക്ക് ആദ്യമായി ചുവടുവെക്കുന്നവർക്ക് ഈ വഴി പിന്തുടരാം:
- നിങ്ങളുടെ ലക്ഷ്യം തീരുമാനിക്കുക: മകളുടെ കല്യാണത്തിനാണോ, വീട് പണിക്കാണോ, അതോ വിരമിച്ച ശേഷമുള്ള ജീവിതത്തിനാണോ നിങ്ങൾ പണം മാറ്റിവെക്കുന്നത് എന്ന് ആദ്യം ചിന്തിക്കുക.
- ശരിയായ ഫണ്ട് തിരഞ്ഞെടുക്കുക: റിസ്ക് എടുക്കാൻ മടിയുള്ളവർക്ക് ഡെബ്റ്റ് ഫണ്ടുകളും (Debt Funds), കൂടുതൽ ലാഭം ആഗ്രഹിക്കുന്നവർക്ക് ഇക്വിറ്റി ഫണ്ടുകളും (Equity Funds) തിരഞ്ഞെടുക്കാം.
- കെ.വൈ.സി (KYC) പൂർത്തിയാക്കുക: ആധാർ കാർഡും പാൻ കാർഡും ഉപയോഗിച്ച് എളുപ്പത്തിൽ ഇത് ചെയ്യാം.
- SIP തുടങ്ങുക: എല്ലാ മാസവും കൃത്യമായ ഒരു തുക നിക്ഷേപിക്കാൻ ബാങ്കിൽ നിന്ന് ഓട്ടോമാറ്റിക് ആയി മാറുന്ന രീതി ക്രമീകരിക്കാം.
ഇതുമായി ബന്ധപ്പെട്ട് ചില കാര്യങ്ങൾ കൂടി…
നമ്മൾ ഒരു തൈ നടുന്നത് പോലെയാണ് നിക്ഷേപം. ഇന്ന് നട്ടാൽ നാളെ തന്നെ ഫലം കിട്ടില്ല. അതിന് വെള്ളമൊഴിച്ച്, വളമിട്ട് കാത്തിരിക്കണം. അതുപോലെ മാർക്കറ്റിൽ ചെറിയ ഇടിവുകൾ ഉണ്ടാകുമ്പോൾ പേടിച്ച് പണം പിൻവലിക്കരുത്. ദീർഘകാലത്തേക്ക് (Long term) നിക്ഷേപിച്ചാൽ മാത്രമേ പണം നല്ല രീതിയിൽ വളരുകയുള്ളൂ.
ഉപസംഹാരം
ഷെയർ മാർക്കറ്റ് എന്നത് ഭാഗ്യപരീക്ഷണമല്ല, മറിച്ച് കൃത്യമായ പ്ലാനിംഗിലൂടെ പണം വളർത്താനുള്ള ഒരു വഴിയാണ്. പേടി കൊണ്ട് മാത്രം ആ വഴി ഉപേക്ഷിക്കരുത്. മ്യൂച്വൽ ഫണ്ടുകൾ നിങ്ങളുടെ പേടി മാറ്റാനും പണം സുരക്ഷിതമായി വളർത്താനും സഹായിക്കും. ഓർക്കുക, ഇന്ന് നിങ്ങൾ മാറ്റിവെക്കുന്ന ഓരോ രൂപയും നിങ്ങളുടെ ഭാവി സുരക്ഷിതമാക്കാൻ സഹായിക്കും. അപ്പോൾ ഇന്ന് തന്നെ ഒരു SIP തുടങ്ങിയാലോ?
പതിവായി ചോദിക്കുന്ന ചോദ്യങ്ങൾ (FAQ)
1. മ്യൂച്വൽ ഫണ്ടിൽ പണം നഷ്ടപ്പെടാൻ സാധ്യതയുണ്ടോ?
മ്യൂച്വൽ ഫണ്ടുകൾ മാർക്കറ്റ് റിസ്കുകൾക്ക് വിധേയമാണ്. എന്നാൽ ദീർഘകാലത്തേക്ക് നിക്ഷേപിക്കുമ്പോൾ ഈ റിസ്ക് വളരെ കുറയുകയും നല്ല ലാഭം ലഭിക്കാനുള്ള സാധ്യത കൂടുകയും ചെയ്യുന്നു.
2. എത്ര രൂപ മുതൽ എനിക്ക് നിക്ഷേപം തുടങ്ങാം?
മിക്ക മ്യൂച്വൽ ഫണ്ടുകളിലും വെറും 500 രൂപ മുതൽ SIP ആയി നിക്ഷേപം തുടങ്ങാവുന്നതാണ്.
3. പണം എപ്പോൾ വേണമെങ്കിലും പിൻവലിക്കാമോ?
അതെ, മിക്ക സ്കീമുകളിലും നിങ്ങൾക്ക് എപ്പോൾ വേണമെങ്കിലും പണം പിൻവലിക്കാം (ലിക്വിഡ് ഫണ്ടുകൾ ഇതിന് മികച്ചതാണ്). എന്നാൽ ചില ടാക്സ് സേവിംഗ് ഫണ്ടുകൾക്ക് (ELSS) മൂന്ന് വർഷത്തെ ലോക്കിൻ പിരിയഡ് ഉണ്ടാകും.
4. മ്യൂച്വൽ ഫണ്ടുകൾ സുരക്ഷിതമാണോ?
ഇന്ത്യയിലെ മ്യൂച്വൽ ഫണ്ടുകളെല്ലാം സെബി (SEBI – Securities and Exchange Board of India) എന്ന സർക്കാർ ഏജൻസിയുടെ കർശനമായ നിയന്ത്രണത്തിലാണ്. അതുകൊണ്ട് നിങ്ങളുടെ പണം തട്ടിക്കൊണ്ടുപോകാൻ ആർക്കും എളുപ്പമല്ല.
5. എനിക്ക് ബാങ്ക് അക്കൗണ്ട് വേണോ?
അതെ, മ്യൂച്വൽ ഫണ്ടിൽ നിക്ഷേപിക്കാനും തിരികെ പണം വാങ്ങാനും ഒരു ബാങ്ക് അക്കൗണ്ട് നിർബന്ധമാണ്.
ഈ പോസ്റ്റ് നിങ്ങൾക്ക് ഉപകാരപ്പെട്ടോ? നിങ്ങളുടെ സംശയങ്ങൾ താഴെ കമന്റ് ചെയ്യൂ. നിങ്ങളുടെ കൂട്ടുകാർക്കും ഇത് ഷെയർ ചെയ്യാൻ മറക്കരുത്!
Leave a Reply