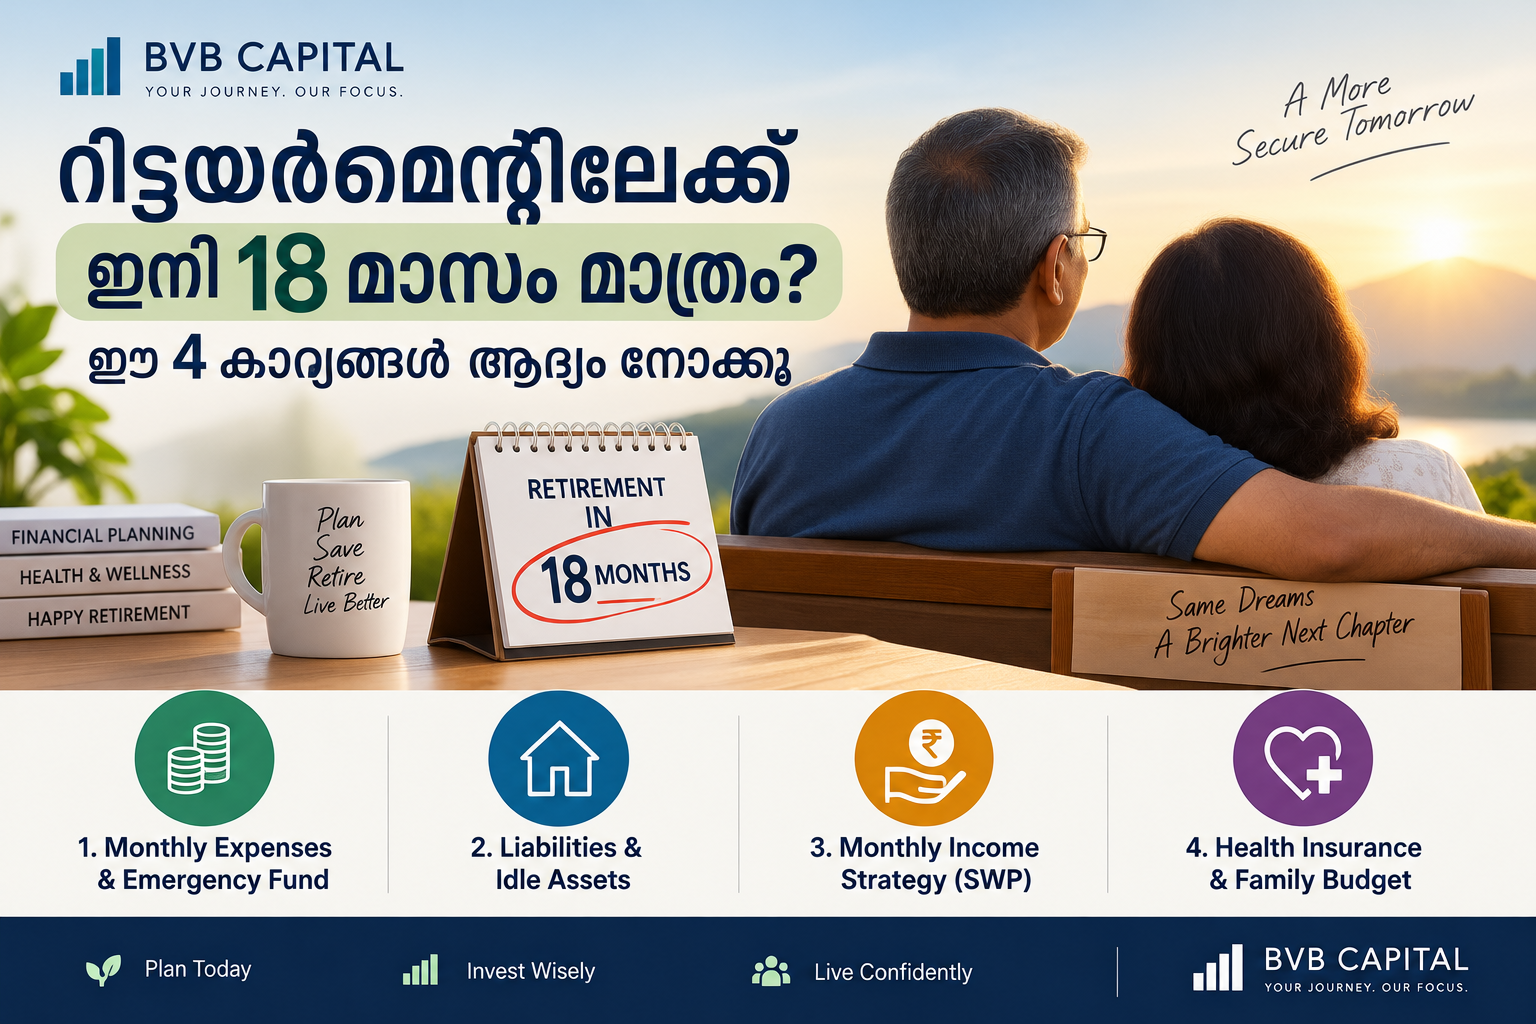
റിട്ടയർമെന്റിലേക്ക് ഇനി 18 മാസം മാത്രം ബാക്കിയുണ്ടെന്ന് കരുതുക.
അപ്പോൾ പലരുടെയും മനസ്സിൽ ഒരേ ചോദ്യം വരും:
“ഇത്ര കുറച്ച് സമയം മാത്രമുള്ളപ്പോൾ ഇനി എന്താണ് ചെയ്യാൻ കഴിയുക?”
ഉത്തരം: ഇപ്പോൾ ചെയ്യേണ്ടത് വലിയ return തേടുന്നതല്ല. നിങ്ങളുടെ cash flow, ബാധ്യതകൾ, കൈവശമുള്ള ആസ്തികൾ, retirement-ന് ശേഷം വേണ്ട monthly income എന്നിവ ഒരുമിച്ച് നോക്കി ഒരു വ്യക്തമായ പ്ലാൻ ഉണ്ടാക്കുകയാണ്.
റിട്ടയർമെന്റിന് മുമ്പുള്ള ഈ അവസാന ഘട്ടത്തിൽ ശ്രദ്ധിക്കേണ്ട നാല് കാര്യങ്ങൾ നമുക്ക് ലളിതമായി നോക്കാം.
🎥 ഈ വിഷയം വീഡിയോയായി കാണാം
റിട്ടയർമെന്റിനോട് അടുത്തിരിക്കുമ്പോൾ financial planning എങ്ങനെ ക്രമീകരിക്കാം എന്നതിനെക്കുറിച്ചുള്ള BVB Capital വീഡിയോ ഇവിടെ embed ചെയ്യാം.
1. ആദ്യം നിങ്ങളുടെ മാസച്ചെലവും Emergency Fund-ഉം വ്യക്തമായി മനസ്സിലാക്കുക
റിട്ടയർമെന്റിന് ശേഷം ഏറ്റവും പ്രധാനപ്പെട്ട ചോദ്യം:
“എനിക്ക് ഓരോ മാസവും എത്ര രൂപ വേണം?”
ഇന്നത്തെ വീട്ടുചെലവ്, മരുന്ന്, insurance, യാത്ര, കുടുംബച്ചെലവ് തുടങ്ങിയവ വേർതിരിച്ച് നോക്കുക.
ഒരു rough monthly budget ഉണ്ടാക്കുന്നതിലൂടെ retirement-ന് ശേഷം നിങ്ങൾക്ക് എത്ര cash flow ആവശ്യമാണ് എന്ന് മനസ്സിലാക്കാം.
അതോടൊപ്പം Emergency Fund-നും പ്രാധാന്യം നൽകണം.
അപ്രതീക്ഷിതമായ medical expense പോലുള്ള കാര്യങ്ങൾ വന്നാൽ retirement corpus-ൽ നിന്ന് ഉടൻ പണം പിൻവലിക്കേണ്ട സാഹചര്യം കുറയ്ക്കാൻ ഒരു separate emergency reserve സഹായിക്കും.
എത്ര തുക മാറ്റിവെക്കണം എന്നത് എല്ലാവർക്കും ഒരുപോലെയല്ല. നിങ്ങളുടെ monthly expenses, health needs, insurance coverage, മറ്റ് വരുമാന മാർഗങ്ങൾ എന്നിവ നോക്കിയാണ് അത് തീരുമാനിക്കേണ്ടത്.
പ്രധാനപ്പെട്ട കാര്യം: Emergency money-യുടെ ലക്ഷ്യം return പരമാവധി നേടുക എന്നതല്ല; ആവശ്യസമയത്ത് ലഭ്യമാകുക എന്നതാണ്.
2. Retirement-ന് മുമ്പ് ബാധ്യതകളും ഉപയോഗമില്ലാത്ത ആസ്തികളും പരിശോധിക്കുക
Salary നിൽക്കുമ്പോൾ ഒരു EMI കൈകാര്യം ചെയ്യുന്നത് എളുപ്പമായിരിക്കാം.
പക്ഷേ retirement കഴിഞ്ഞാൽ സ്ഥിരമായ salary ഇല്ലാത്ത സാഹചര്യത്തിൽ അതേ EMI ഒരു വലിയ monthly burden ആകാം.
അതുകൊണ്ട്:
- നിലവിലുള്ള home loan, personal loan തുടങ്ങിയ ബാധ്യതകൾ പരിശോധിക്കുക.
- ഏത് കടം ആദ്യം കുറയ്ക്കണം എന്ന് നോക്കുക.
- retirement benefits ഉപയോഗിച്ച് loan അടയ്ക്കുന്നതാണോ ശരി എന്ന് നിങ്ങളുടെ മുഴുവൻ financial picture നോക്കി തീരുമാനിക്കുക.
- ഉപയോഗിക്കാതെ കിടക്കുന്ന assets ഉണ്ടെങ്കിൽ അവയുടെ യഥാർത്ഥ പ്രയോജനം പരിശോധിക്കുക.
ഇവിടെ ഒരു കാര്യം ശ്രദ്ധിക്കണം.
“Asset ഉണ്ട്” എന്നത് മാത്രം retirement income ഉണ്ടെന്നർത്ഥമല്ല.
ഒരു plot അല്ലെങ്കിൽ മറ്റൊരു property കൈവശമുണ്ടാകാം. പക്ഷേ അത് regular cash flow നൽകുന്നില്ലെങ്കിൽ, retirement-ന് ശേഷം മാസച്ചെലവ് എങ്ങനെ നടക്കും എന്ന ചോദ്യം വേറെയാണ്.
അതുകൊണ്ട് retirement planning-ൽ asset value മാത്രമല്ല, liquidityയും cash flow-ഉം നോക്കണം.
3. Retirement corpus-ൽ നിന്ന് monthly income എങ്ങനെ എടുക്കണം എന്ന് മുൻകൂട്ടി ആലോചിക്കുക
Retirement-ന് മുമ്പ് corpus ഉണ്ടാക്കുന്നത് ഒരു ഭാഗം മാത്രമാണ്.
ആ പണം retirement കഴിഞ്ഞ് എങ്ങനെ ഉപയോഗിക്കും? എന്നതാണ് അടുത്ത ചോദ്യം.
ഇവിടെയാണ് SWP — Systematic Withdrawal Plan പോലുള്ള ആശയം വരുന്നത്.
SWP എന്നത് mutual fund investment-ൽ നിന്ന് നിശ്ചിത ഇടവേളകളിൽ, ഉദാഹരണത്തിന് മാസംതോറും, ഒരു നിശ്ചിത തുക പിൻവലിക്കുന്ന രീതിയാണ്.
പക്ഷേ SWP-യെ “ശമ്പളം പോലെ ഉറപ്പായ വരുമാനം” എന്ന് കാണരുത്.
Mutual Fund investments market-linked ആണ്. അതിനാൽ investment value ഉയരാനും താഴാനും കഴിയും. Withdrawal amount, withdrawal rate, market performance, corpus size, asset allocation എന്നിവയെല്ലാം retirement cash flow-നെ ബാധിക്കാം.
അതുകൊണ്ട് retirement income planning ചെയ്യുമ്പോൾ ഒരു single product നോക്കുന്നതിന് പകരം:
- എത്ര corpus ഉണ്ട്?
- ഓരോ മാസവും എത്ര വേണം?
- മറ്റ് pension/income ഉണ്ടോ?
- എത്രകാലത്തേക്ക് ഈ corpus ഉപയോഗിക്കണം?
- Market risk എത്രത്തോളം സ്വീകരിക്കാനാകും?
- Asset Allocation എങ്ങനെ വേണം?
എന്നിവ കൂടി നോക്കണം.
Asset Allocation എന്നത് പണം മുഴുവൻ ഒരേ തരത്തിലുള്ള investment-ൽ ഇടാതെ, നിങ്ങളുടെ goal, time horizon, risk എന്നിവ അനുസരിച്ച് വിവിധ asset classes-ലായി ക്രമീകരിക്കുന്ന രീതിയാണ്.
4. Health Insurance-ഉം കുടുംബത്തിന്റെ monthly budget-ഉം മറക്കരുത്
Retirement planning എന്ന് പറയുമ്പോൾ പലരും corpus-നെക്കുറിച്ച് മാത്രം ചിന്തിക്കും.
പക്ഷേ retirement ജീവിതത്തിൽ health-related expenses വളരെ പ്രധാനപ്പെട്ട ഒരു planning area ആണ്.
ജോലി ചെയ്തിരുന്ന സമയത്ത് employer നൽകിയ group health insurance ഉണ്ടെങ്കിൽ, retirement കഴിഞ്ഞാൽ അതിന്റെ സ്ഥിതി എന്തായിരിക്കും എന്ന് മുൻകൂട്ടി പരിശോധിക്കുക.
സ്വന്തമായി health insurance ആവശ്യമായിരിക്കുമോ?
Medical expenses-നായി separate corpus വേണമോ?
ഇവ retirement-ന് മുമ്പ് തന്നെ പരിശോധിക്കേണ്ട കാര്യങ്ങളാണ്.
അതോടൊപ്പം കുടുംബാംഗങ്ങളുമായി monthly budget തുറന്ന് സംസാരിക്കുന്നതും പ്രധാനമാണ്.
Retirement കഴിഞ്ഞുള്ള ജീവിതത്തിൽ:
- എന്തൊക്കെ ചെലവുകൾ തുടരും?
- എന്തൊക്കെ ചെലവുകൾ കുറയ്ക്കാം?
- വലിയ one-time expenses ഉണ്ടോ?
- കുടുംബത്തിൽ മറ്റാരുടെയെങ്കിലും financial responsibility തുടരുമോ?
എന്നിവ വ്യക്തമായി മനസ്സിലാക്കുക.
18 മാസം മാത്രം ബാക്കിയുള്ളപ്പോൾ എന്താണ് ആദ്യം ചെയ്യേണ്ടത്?
എല്ലാം ഒരുമിച്ച് മാറ്റാൻ ശ്രമിക്കേണ്ടതില്ല.
ഈ ക്രമത്തിൽ തുടങ്ങാം:
1. നിങ്ങളുടെ monthly retirement expense എഴുതിവയ്ക്കുക
ഇന്നത്തെ ചെലവും retirement-ന് ശേഷം പ്രതീക്ഷിക്കുന്ന ചെലവും വേർതിരിക്കുക.
2. Emergency reserve പരിശോധിക്കുക
അപ്രതീക്ഷിത ചെലവുകൾക്കായി എത്ര liquid money വേണമെന്ന് മനസ്സിലാക്കുക.
3. എല്ലാ liabilities-ഉം list ചെയ്യുക
Loan, EMI, മറ്റ് ബാധ്യതകൾ എന്നിവയുടെ നിലവിലെ സ്ഥിതി പരിശോധിക്കുക.
4. Existing assets-ന്റെ യഥാർത്ഥ ഉപയോഗം പരിശോധിക്കുക
“എത്ര രൂപയുടെ asset ഉണ്ട്?” എന്നതോടൊപ്പം “ഇത് retirement cash flow-ന് എങ്ങനെ സഹായിക്കും?” എന്നും ചോദിക്കുക.
5. Retirement income strategy ആലോചിക്കുക
Pension, other income, corpus, SWP പോലുള്ള withdrawal approaches എന്നിവ ഒരുമിച്ച് പരിഗണിക്കുക.
6. Health-related financial risk പരിശോധിക്കുക
Insurance coverage-ഉം medical reserve-ഉം review ചെയ്യുക.
ഒരു പ്രധാന കാര്യം: 18 മാസം എന്നത് ഒരു “investment deadline” അല്ല
റിട്ടയർമെന്റിന് ഇനി 18 മാസം മാത്രം ബാക്കിയുണ്ട് എന്നതുകൊണ്ട് കൂടുതൽ return കിട്ടാൻ വേണ്ടി കൂടുതൽ risk എടുക്കണം എന്നില്ല.
മറിച്ച്, retirement date അടുത്തുവരുമ്പോൾ നിങ്ങളുടെ പണത്തിന്റെ ലക്ഷ്യം, liquidity, risk, withdrawal need എന്നിവ കൂടുതൽ വ്യക്തമായി നോക്കേണ്ട സമയമാണ്.
അതുകൊണ്ട് ചോദ്യം:
“ഇനി 18 മാസത്തിൽ എങ്ങനെ കൂടുതൽ return ഉണ്ടാക്കാം?”
എന്നതിലുപരി,
“എന്റെ retirement-ന് ശേഷം പണം എങ്ങനെ ക്രമമായി ഉപയോഗിക്കാം?”
എന്നതായിരിക്കണം.
റിട്ടയർമെന്റിന് മുമ്പ് ഒഴിവാക്കേണ്ട 3 സാധാരണ പിഴവുകൾ
1. ഇന്നത്തെ ചെലവ് മാത്രം നോക്കുന്നത്
Retirement കഴിഞ്ഞും ചില ചെലവുകൾ തുടരും. അതിനാൽ ഇന്നത്തെ budget മാത്രം നോക്കി retirement income തീരുമാനിക്കരുത്.
2. എല്ലാ പണവും ഒരേ രീതിയിൽ വയ്ക്കുന്നത്
Liquidity, growth, income, risk — ഇവയുടെ ആവശ്യങ്ങൾ ഒരുപോലെയല്ല.
3. Corpus ഉണ്ടാക്കിയാൽ planning കഴിഞ്ഞു എന്ന് കരുതുന്നത്
Corpus ഉണ്ടാക്കുന്നത് accumulation stage ആണ്.
Retirement കഴിഞ്ഞ് ആ corpus എങ്ങനെ ഉപയോഗിക്കണം എന്നത് വേറൊരു planning stage ആണ്.
Retirement planning-ന്റെ ലളിതമായ framework
ഇത് നാല് ചോദ്യങ്ങളായി ഓർക്കാം:
എനിക്ക് എത്ര ചെലവ് വേണം?
↓
എനിക്ക് ഇപ്പോൾ എന്തൊക്കെ assets ഉണ്ട്?
↓
എന്തൊക്കെ liabilities ഉണ്ട്?
↓
Retirement കഴിഞ്ഞ് monthly cash flow എങ്ങനെ manage ചെയ്യും?
ഈ നാല് കാര്യങ്ങൾ വ്യക്തമായാൽ മാത്രമേ നിങ്ങളുടെ retirement plan-ന്റെ ചിത്രം കൂടുതൽ വ്യക്തമാകൂ.
Frequently Asked Questions
Retirement-ന് 18 മാസം മാത്രം ബാക്കിയുണ്ടെങ്കിൽ ഇപ്പോഴും planning ചെയ്യാമോ?
തീർച്ചയായും planning ചെയ്യുന്നത് പ്രയോജനകരമാണ്. പക്ഷേ കുറഞ്ഞ സമയത്ത് എടുത്ത തീരുമാനങ്ങൾ നിങ്ങളുടെ മുഴുവൻ financial situation നോക്കിയാണ് എടുക്കേണ്ടത്. വലിയ risk എടുത്ത് സമയം കുറവ് “പൂരിപ്പിക്കാൻ” ശ്രമിക്കുന്നത് ശരിയായ സമീപനമല്ല.
SWP retirement monthly income-ന് ഉപയോഗിക്കാമോ?
SWP ഒരു mutual fund investment-ൽ നിന്ന് നിശ്ചിത ഇടവേളകളിൽ പണം പിൻവലിക്കുന്ന രീതിയാണ്. Retirement cash flow planning-ൽ ഇത് പരിഗണിക്കാവുന്ന ഒരു approach ആയേക്കാം. എന്നാൽ market risk ഉള്ളതിനാൽ SWP-യെ guaranteed monthly income ആയി കാണരുത്.
Retirement-ന് മുമ്പ് loan തീർക്കണോ?
എല്ലാവർക്കും ഒരേ ഉത്തരം ഇല്ല. Loan interest, outstanding amount, retirement income, available assets, liquidity തുടങ്ങിയ കാര്യങ്ങൾ നോക്കിയാണ് തീരുമാനം എടുക്കേണ്ടത്.
Emergency Fund retirement planning-ൽ എന്തുകൊണ്ട് പ്രധാനമാണ്?
അപ്രതീക്ഷിത ചെലവുകൾ വന്നപ്പോൾ retirement investments ഉടൻ liquidate ചെയ്യേണ്ട സാഹചര്യം കുറയ്ക്കാൻ ഒരു separate emergency reserve സഹായിക്കും.
Retirement planning-ൽ Health Insurance എന്തുകൊണ്ട് പ്രധാനമാണ്?
Medical expenses retirement cash flow-നെ ബാധിക്കാം. അതുകൊണ്ട് നിലവിലുള്ള health insurance coverage retirement കഴിഞ്ഞും എങ്ങനെ തുടരും എന്ന് മുൻകൂട്ടി പരിശോധിക്കുന്നത് പ്രധാനമാണ്.
ഇനി വായിക്കാം
Retirement planning ഒരു single investment തിരഞ്ഞെടുക്കുന്നതിന്റെ കാര്യമല്ല. Goal, time horizon, risk, portfolio, cash flow എന്നിവ തമ്മിൽ ബന്ധിപ്പിച്ചാണ് നോക്കേണ്ടത്.
BVB Capital-ന്റെ verified website resources-ൽ നിന്ന് തുടർന്നു വായിക്കാം:
- BVB Capital Blog — Mutual Fund, SIP, investment planning തുടങ്ങിയ വിഷയങ്ങളിലെ കൂടുതൽ ലേഖനങ്ങൾ.
- Investor Awareness & Behaviour articles — investor behaviour, common mistakes, portfolio-related awareness topics.
Retirement Calculator, SWP guide, Emergency Fund guide എന്നിവയുടെ exact URLs ഈ draft-ിൽ നൽകിയ placeholders വഴി മാത്രം സൂചിപ്പിച്ചിരിക്കുന്നതിനാൽ, sitemap-ൽ നിന്ന് URL verify ചെയ്ത ശേഷം മാത്രമേ അവ ചേർക്കാവൂ. URL ഊഹിച്ച് ചേർക്കരുത്.
നിങ്ങളുടെ Retirement Plan എവിടെയാണ് നിൽക്കുന്നത്?
“എനിക്ക് എത്ര corpus വേണം?” എന്നതിൽ മാത്രം retirement planning അവസാനിക്കുന്നില്ല.
നിങ്ങളുടെ:
- monthly expenses
- existing assets
- liabilities
- pension/other income
- health-related needs
- retirement timeline
- investment risk
എന്നിവ ഒരുമിച്ച് നോക്കണം.
നിങ്ങളുടെ retirement planning എവിടെയാണ് നിൽക്കുന്നത് എന്ന് കൂടുതൽ വ്യക്തമായി മനസ്സിലാക്കാൻ സഹായം വേണമെങ്കിൽ BVB Capital-നോട് ഒരു discussion നടത്താം.
BVB Capital Private Limited
AMFI Registered Mutual Fund Distributor
ARN 348338
WhatsApp: +91 96339 40008
BVB Capital Website
Contact BVB Capital
ഇത് ഒരു പ്രത്യേക mutual fund scheme-ന്റെ recommendation അല്ല. നിങ്ങളുടെ സ്വന്തം financial situation, goals, time horizon, risk profile എന്നിവ പരിഗണിച്ചാണ് ഏതൊരു investment decision-ഉം എടുക്കേണ്ടത്.
Mutual Fund investments are subject to market risks, read all scheme related documents carefully before investing.